

Cuprins
Ce este Registrul de Evidență Fiscală
Registrul de Evidență Fiscală (REF) este cel mai important document care trebuie completat pentru finalizarea contabilității în partidă simplă la o PFA, Întreprindere Individuală sau la Profesiile Liberale.
În REF se evidențiază venitul net obținut, în baza căruia se stabilește obligația de a plăti contribuții sociale și se calculează impozitul pe venit. Scopul lui este înscrierea informațiilor care stau la baza determinării venitului net sau a pierderii nete anuale, cuprinse în Declarația Unică.
Nu se poate completa corect Declarația Unică dacă nu este completat REF-ul. Registrul de evidență fiscală este primul document solicitat de inspecția fiscală pentru verificare.
REF-ul este obligatoriu atât pentru activitățile independente impuse în sistem real, cât și pentru cele impuse cu normă de venit. Activitățile impuse cu norme de venit completează doar partea de încasări a registrului, pe fiecare sursă de venit.
REF nu este același lucru cu Registrul-jurnal de încasări și plăți
Este confuzia cea mai frecventă și merită lămurită înainte de orice altceva. Sunt două documente diferite, cu roluri diferite, iar unul nu îl înlocuiește pe celălalt — ai nevoie de amândouă.
| Registrul-jurnal de încasări și plăți (RJIP) | Registrul de Evidență Fiscală (REF) | |
|---|---|---|
| Ce conține | toate încasările și plățile, operațiune cu operațiune | calculul venitului net anual: total venituri, total cheltuieli deductibile |
| Când se completează | pe parcursul anului, cronologic | o dată pe an, înainte de depunerea Declarației Unice |
| Cum tratează o cheltuială | o înregistrează integral, așa cum a fost plătită | o înregistrează doar cu partea deductibilă |
| Rol | evidența operațiunilor | document justificativ pentru Declarația Unică |
Pe scurt: în Registrul-jurnal înregistrezi ce s-a întâmplat, iar în REF stabilești ce se impozitează. Din totalul plăților din RJIP trebuie să stabilești care cheltuieli sunt deductibile și care nu — abia rezultatul acelui filtru intră în REF.
Cine are obligația să îl completeze
Persoanele fizice care desfășoară activități independente, indiferent de forma de organizare — PFA, PFI, ÎI, ÎF, profesii liberale — au obligația de a completa acest registru, conform următoarelor reglementări:
- Contribuabilii pentru care venitul net anual se stabilește în sistem real, în baza datelor din contabilitate, au obligația să completeze Registrul de evidență fiscală. În această categorie intră și persoanele fizice cu handicap grav sau accentuat, care sunt scutite de plata impozitului pe venitul net obținut din activități independente.
- Contribuabilii care realizează venituri din activități independente pentru care venitul net anual se stabilește pe baza normelor de venit au obligația să completeze în Registrul de evidență fiscală numai partea referitoare la venituri.
- Contribuabilii care realizează venituri din drepturi de proprietate intelectuală pot completa în registru numai partea referitoare la venituri sau își pot îndeplini obligațiile declarative direct pe baza documentelor emise de plătitorul de venit. Cei care au optat pentru stabilirea impozitului ca impozit final nu au obligația de completare a registrului.
Baza legală. Art. 68 alin. (8) din Codul fiscal: „Contribuabilii pentru care determinarea venitului anual se efectuează în sistem real au obligația să completeze Registrul de evidență fiscală, în vederea stabilirii venitului net anual.” Regulile de completare sunt date de Ordinul nr. 3254/2017.
Regulile de completare
Conform Ordinului nr. 3254/2017 din 19 decembrie 2017, la art. 3:
- (1) Registrul de evidență fiscală se completează anual cu totalul veniturilor și totalul cheltuielilor efectuate în scopul realizării acestora, în anul curent, pentru întreaga perioadă de activitate desfășurată în anul fiscal precedent, până la data depunerii Declarației privind venitul realizat din România, dar nu mai târziu de termenul de depunere stabilit de lege.
- (2) Registrul de evidență fiscală se completează astfel încât să permită identificarea și controlul operațiunilor efectuate pentru determinarea venitului net anual sau a pierderii nete anuale, care să corespundă cu cea cuprinsă în Declarația privind venitul realizat din România sau în Declarația anuală de venit pentru asocierile fără personalitate juridică și entități supuse regimului transparenței fiscale, după caz, și în orice altă declarație rectificativă depusă ulterior.
Și mai jos, la art. 5:
- (1) Cheltuielile deductibile anual se evidențiază în Registrul de evidență fiscală, după caz, în funcție de natura acestora, pe fiecare sursă din fiecare categorie de venit, astfel încât să corespundă cu cele înscrise în Declarația privind venitul realizat din România sau în Declarația anuală de venit pentru asocierile fără personalitate juridică și entități supuse regimului transparenței fiscale, după caz.
Partea de venituri
- Registrul se completează anual cu totalul veniturilor și totalul cheltuielilor efectuate în scopul realizării acestora, pentru întreaga perioadă de activitate din anul fiscal precedent, până la data depunerii Declarației Unice, dar nu mai târziu de termenul stabilit de lege.
- Se ține, după caz, pe fiecare sursă de venit din cadrul fiecărei categorii de venit, astfel încât venitul brut și cheltuielile deductibile determinate anual să corespundă cu cele înscrise în declarație.
- Dacă ai mai multe surse de venit, evidența se ține pe fiecare sursă în cadrul aceluiași registru.
- Detalierea elementelor de calcul se face în funcție de necesitățile proprii și de specificul activității.
- Înregistrarea venitului brut anual se efectuează în funcție de natura activității, pe fiecare sursă din cadrul fiecărei categorii de venit.
- Constituie venit brut anual totalul veniturilor în bani și în natură realizate într-un an fiscal; lista se regăsește în Codul fiscal. Evaluarea veniturilor în natură se face la prețul pieței sau la prețul stabilit prin expertiză, în funcție de locul și data primirii lor.
- TVA colectată din livrările de bunuri și servicii nu reprezintă venit și nu se înregistrează în registru.
Partea de cheltuieli
- Cheltuielile deductibile anual se evidențiază în funcție de natura lor, pe fiecare sursă din fiecare categorie de venit, astfel încât să corespundă cu cele înscrise în declarație.
- Constituie cheltuieli deductibile cele efectuate în scopul desfășurării activității și care îndeplinesc condițiile generale prevăzute de Codul fiscal.
- Nu se înregistrează în registru partea care depășește limita prevăzută de lege la cheltuielile deductibile parțial și nici cheltuielile nedeductibile integral, așa cum sunt definite de Codul fiscal.
- Nu se înregistrează cheltuielile reprezentând contribuții sociale obligatorii, indiferent dacă activitatea se desfășoară individual sau într-o formă de asociere.
- TVA dedusă din achiziția de bunuri și servicii nu reprezintă cheltuială și nu se înregistrează în registru.
Termenul de completare
REF-ul trebuie completat cu veniturile obținute în anul precedent înainte de depunerea Declarației Unice. Termenul de depunere a declarației este 25 mai al anului următor celui în care ai realizat venitul, deci registrul trebuie să fie gata cel târziu la acea dată.
Dacă depui o declarație rectificativă, registrul se actualizează astfel încât să corespundă cu ea.
Formatul și păstrarea registrului
Poți ține Registrul de evidență fiscală în formă scrisă sau electronică, cu respectarea modelului și conținutului prevăzute de ordin. Nu trebuie să cumperi nimic de la administrațiile ANAF.
Se întocmește într-un singur exemplar, fără a se lăsa rânduri libere, completându-se câte o filă pentru fiecare sursă din cadrul fiecărei categorii de venit. Se păstrează la domiciliul fiscal al contribuabilului sau la sediul asocierii, fie pe hârtie, fie în format electronic.
Cum îl generează ContApp automat
Stabilirea cheltuielilor deductibile este etapa cea mai importantă a completării REF și nu e ușor de făcut: cere cunoașterea Codului fiscal și experiență contabilă. Exact aici greșesc cei mai mulți.
Programul de contabilitate ContApp aplică singur procentul de deductibilitate pe fiecare plată, conform articolului 68 din Codul fiscal, și completează Registrul de Evidență Fiscală din încasările și plățile tale, gata înainte de Declarația Unică.
Creezi în aplicație articolele conform documentului justificativ și alegi una dintre categoriile fiscale de mai jos. Aplicația calculează automat procentul de deductibilitate și generează registrul.
| Venituri din activitate | 100% impozabile |
| Subvenții și ajutoare de stat | 100% neimpozabile |
| Încasări din transferuri și aporturi | 100% neimpozabile |
| Alte venituri neimpozabile | 100% neimpozabile |
| Cheltuieli integral deductibile | 100% deductibile |
| Cheltuieli integral nedeductibile | 100% nedeductibile |
| Cheltuieli cu impozitul pe venit, amenzi, dobânzi și penalități de întârziere | 100% nedeductibile |
| Plăți din transferuri și restituiri de aporturi | 100% nedeductibile |
| Contribuții de asigurări sociale — perioada 2016–2026 | 100% nedeductibile |
| Achiziție obiecte de inventar | 100% deductibile |
| Achiziție de imobilizări | 100% nedeductibile la data plății — se calculează amortizare pe perioada de utilizare |
| Cotizații la asociații profesionale | deductibile în limita a 4.000 euro pe an |
| Cheltuieli cu pensie privată pilon 3 | deductibile în limita a 400 euro pe an |
| Cheltuieli cu asigurări medicale private | deductibile în limita a 400 euro pe an |
| Cheltuieli cu autoturismul | 50% deductibile |
| Cheltuieli cu bursa privată | 5% deductibile din baza de calcul |
| Cheltuieli de protocol | 2% deductibile din baza de calcul |
| Cheltuieli cu investițiile personale | deductibile în limita a 400 euro pe an |
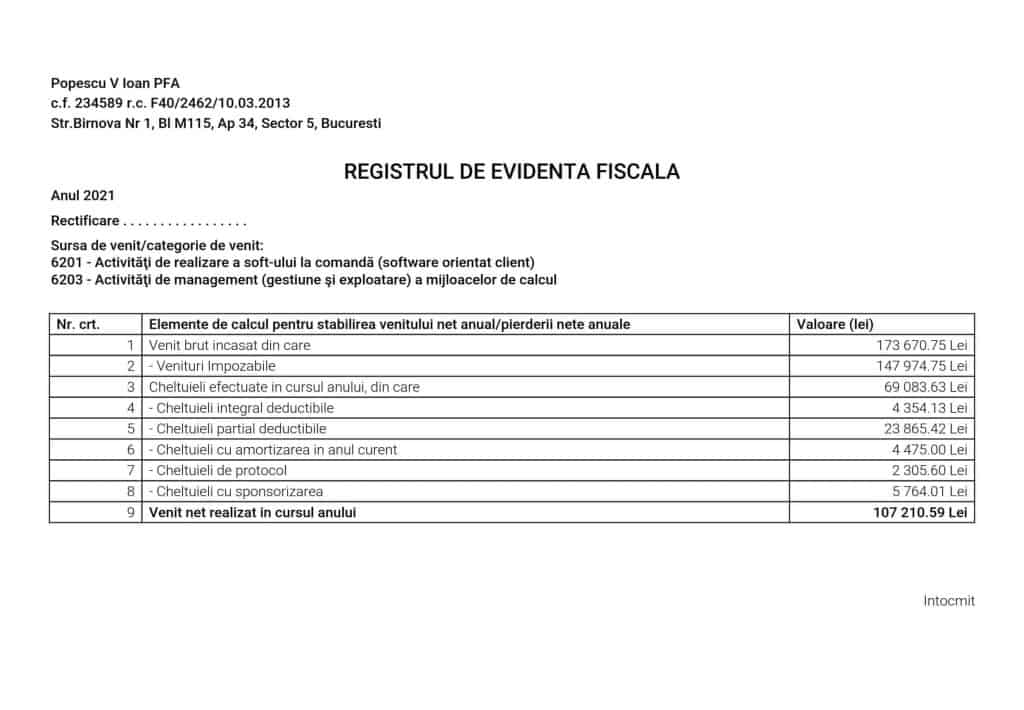
Exemplul de mai sus este generat global, pentru două activități economice pe care s-au înregistrat încasări și plăți în cursul anului. Cum arată registrul într-un an fiscal complet, de la prima încasare până la suma de plată, vezi în exemplul de calcul al taxelor PFA pentru 2026. În cazul unei inspecții fiscale, registrul se poate genera separat pentru fiecare activitate desfășurată.
Registrul și Declarația Unică. Conform legii, registrul este documentul justificativ care stă la baza întocmirii declarației. În el se evidențiază calculul venitului net pentru anul fiscal recent încheiat, conform reglementărilor în vigoare la data realizării venitului.
Este primul document verificat de inspectorii ANAF pentru a stabili corectitudinea Declarației Unice. Controlul fiscal poate duce la eliminarea unor cheltuieli considerate nedeductibile, la corectarea venitului net, la încadrarea contribuabilului ca plătitor de contribuții, la recalcularea impozitului și, în consecință, la dobânzi, penalități și eventual amenzi.
Întrebări frecvente
Chiar este obligatoriu pentru PFA?
Da. Obligația este prevăzută la art. 68 alin. (8) din Codul fiscal pentru toți contribuabilii care determină venitul anual în sistem real, iar cei impuși cu normă de venit completează partea de venituri. Nu este un registru rezervat societăților comerciale.
Se depune la ANAF?
Nu. Nu se depune nicăieri și nu se înregistrează la ANAF. Se păstrează la domiciliul tău fiscal și se prezintă la cerere, în caz de inspecție fiscală.
De unde cumpăr registrul?
De nicăieri. Nu este un formular tipizat și nu se cumpără de la ANAF. Formatul este specificat în Ordinul 3254/2017 și poate fi completat într-un fișier Excel sau generat automat de un program de contabilitate.
Am deschis PFA anul acesta. Când îl completez?
În anul următor, înainte de a depune Declarația Unică pentru veniturile din acest an. Registrul se completează anual, după încheierea anului fiscal, nu pe parcursul lui — pe parcursul anului înregistrezi operațiunile în Registrul-jurnal de încasări și plăți.
De ce TVA se trece în Registrul-jurnal, dar nu în REF?
Pentru că cele două registre răspund la întrebări diferite. Registrul-jurnal înregistrează mișcarea reală de bani, deci suma plătită efectiv, cu TVA inclus. REF-ul stabilește baza impozabilă, iar pentru un plătitor de TVA taxa nu este nici venit, nici cheltuială — se recuperează sau se plătește separat, prin decont. Dacă nu ești plătitor de TVA, problema nu apare: TVA-ul de pe factură face parte din costul bunului și intră în ambele registre.


16 comentarii
2 noiembrie 2025 at 7:15
10 iulie 2018 at 11:06
10 iulie 2018 at 14:44
18 mai 2018 at 15:12
18 mai 2018 at 14:56
10 martie 2018 at 13:44
16 martie 2018 at 18:25
21 ianuarie 2018 at 16:23
21 ianuarie 2018 at 16:22
19 ianuarie 2018 at 21:24
18 ianuarie 2018 at 18:20
17 ianuarie 2018 at 9:14
10 ianuarie 2018 at 20:32