

Cuprins
Jurnalul de vânzări și jurnalul de cumpărări trec, de obicei, drept registre „de plătitor de TVA”. Nu sunt. Un PFA, o întreprindere individuală sau o profesie liberală le ține indiferent de forma de impozitare — normă de venit sau sistem real — și indiferent dacă este sau nu înregistrată în scopuri de TVA.
Mai mult: pentru un neplătitor de TVA, jurnalul de vânzări este singurul registru care îi arată când se apropie de plafonul de la care înregistrarea devine obligatorie. Restul registrelor nu îi spun asta, pentru un motiv pe care îl vezi mai jos.
Ce sunt jurnalul de vânzări și jurnalul de cumpărări
Sunt două evidențe ținute pe bază de factură:
- jurnalul de vânzări — toate facturile pe care le-ai emis într-o perioadă, de regulă o lună;
- jurnalul de cumpărări — toate facturile pe care le-ai primit pentru bunuri și servicii achiziționate în activitate, în aceeași perioadă.
Ceea ce le deosebește de celelalte registre ale contabilității în partidă simplă este momentul înregistrării. În Registrul Jurnal de Încasări și Plăți (RJIP) treci o operațiune atunci când banii se mișcă. În jurnalele de vânzări și de cumpărări o treci atunci când se emite sau se primește factura, chiar dacă nu a fost plătită și chiar dacă nu va fi plătită niciodată în anul respectiv.
De aici vine toată utilitatea lor. Plafoanele fiscale care se calculează pe facturi, nu pe încasări, nu pot fi urmărite din RJIP. Jurnalul de vânzări este registrul care le urmărește.
Cine este obligat să le țină
Obligația nu atârnă de felul în care îți calculezi impozitul pe venit, ci de regimul de TVA pe care îl aplici:
| Situația ta | Ții jurnalele? | De ce |
|---|---|---|
| Neplătitor de TVA, sub plafon, în sistem real | Da | aplici regimul special de scutire, iar normele îți cer ambele jurnale |
| Neplătitor de TVA, sub plafon, la normă de venit | Da | același temei — forma de impozitare nu schimbă nimic |
| Plătitor de TVA în regim normal | Da | jurnalele sunt baza pe care se întocmește Decontul de TVA (D300) |
| Neplătitor, dar cu cod special de TVA (art. 317) | Da | regimul special de scutire pe operațiunile interne, plus evidența achizițiilor din străinătate |
Observă ce nu apare în tabel: nicio coloană despre tipul clienților, despre țara lor sau despre existența unor achiziții din Uniunea Europeană. Un PFA care facturează exclusiv în România și cumpără exclusiv din România ține ambele jurnale, la fel ca unul care lucrează cu parteneri din UE.
Temeiul legal
Obligația este prevăzută în normele metodologice de aplicare a art. 310 din Codul fiscal — articolul care reglementează regimul special de scutire pentru întreprinderile mici, adică exact regimul pe care îl aplică un neplătitor de TVA aflat sub plafon:
Cf. normelor metodologice de aplicare a art. 310 din Codul fiscal:
84. (1) Persoanele care aplică regimul special de scutire, conform art. 310 din Codul fiscal, au obligația să țină evidența livrărilor de bunuri și a prestărilor de servicii care ar fi taxabile dacă nu ar fi realizate de o mică întreprindere, cu ajutorul jurnalului pentru vânzări, precum și evidența bunurilor și a serviciilor taxabile achiziționate, cu ajutorul jurnalului pentru cumpărări.
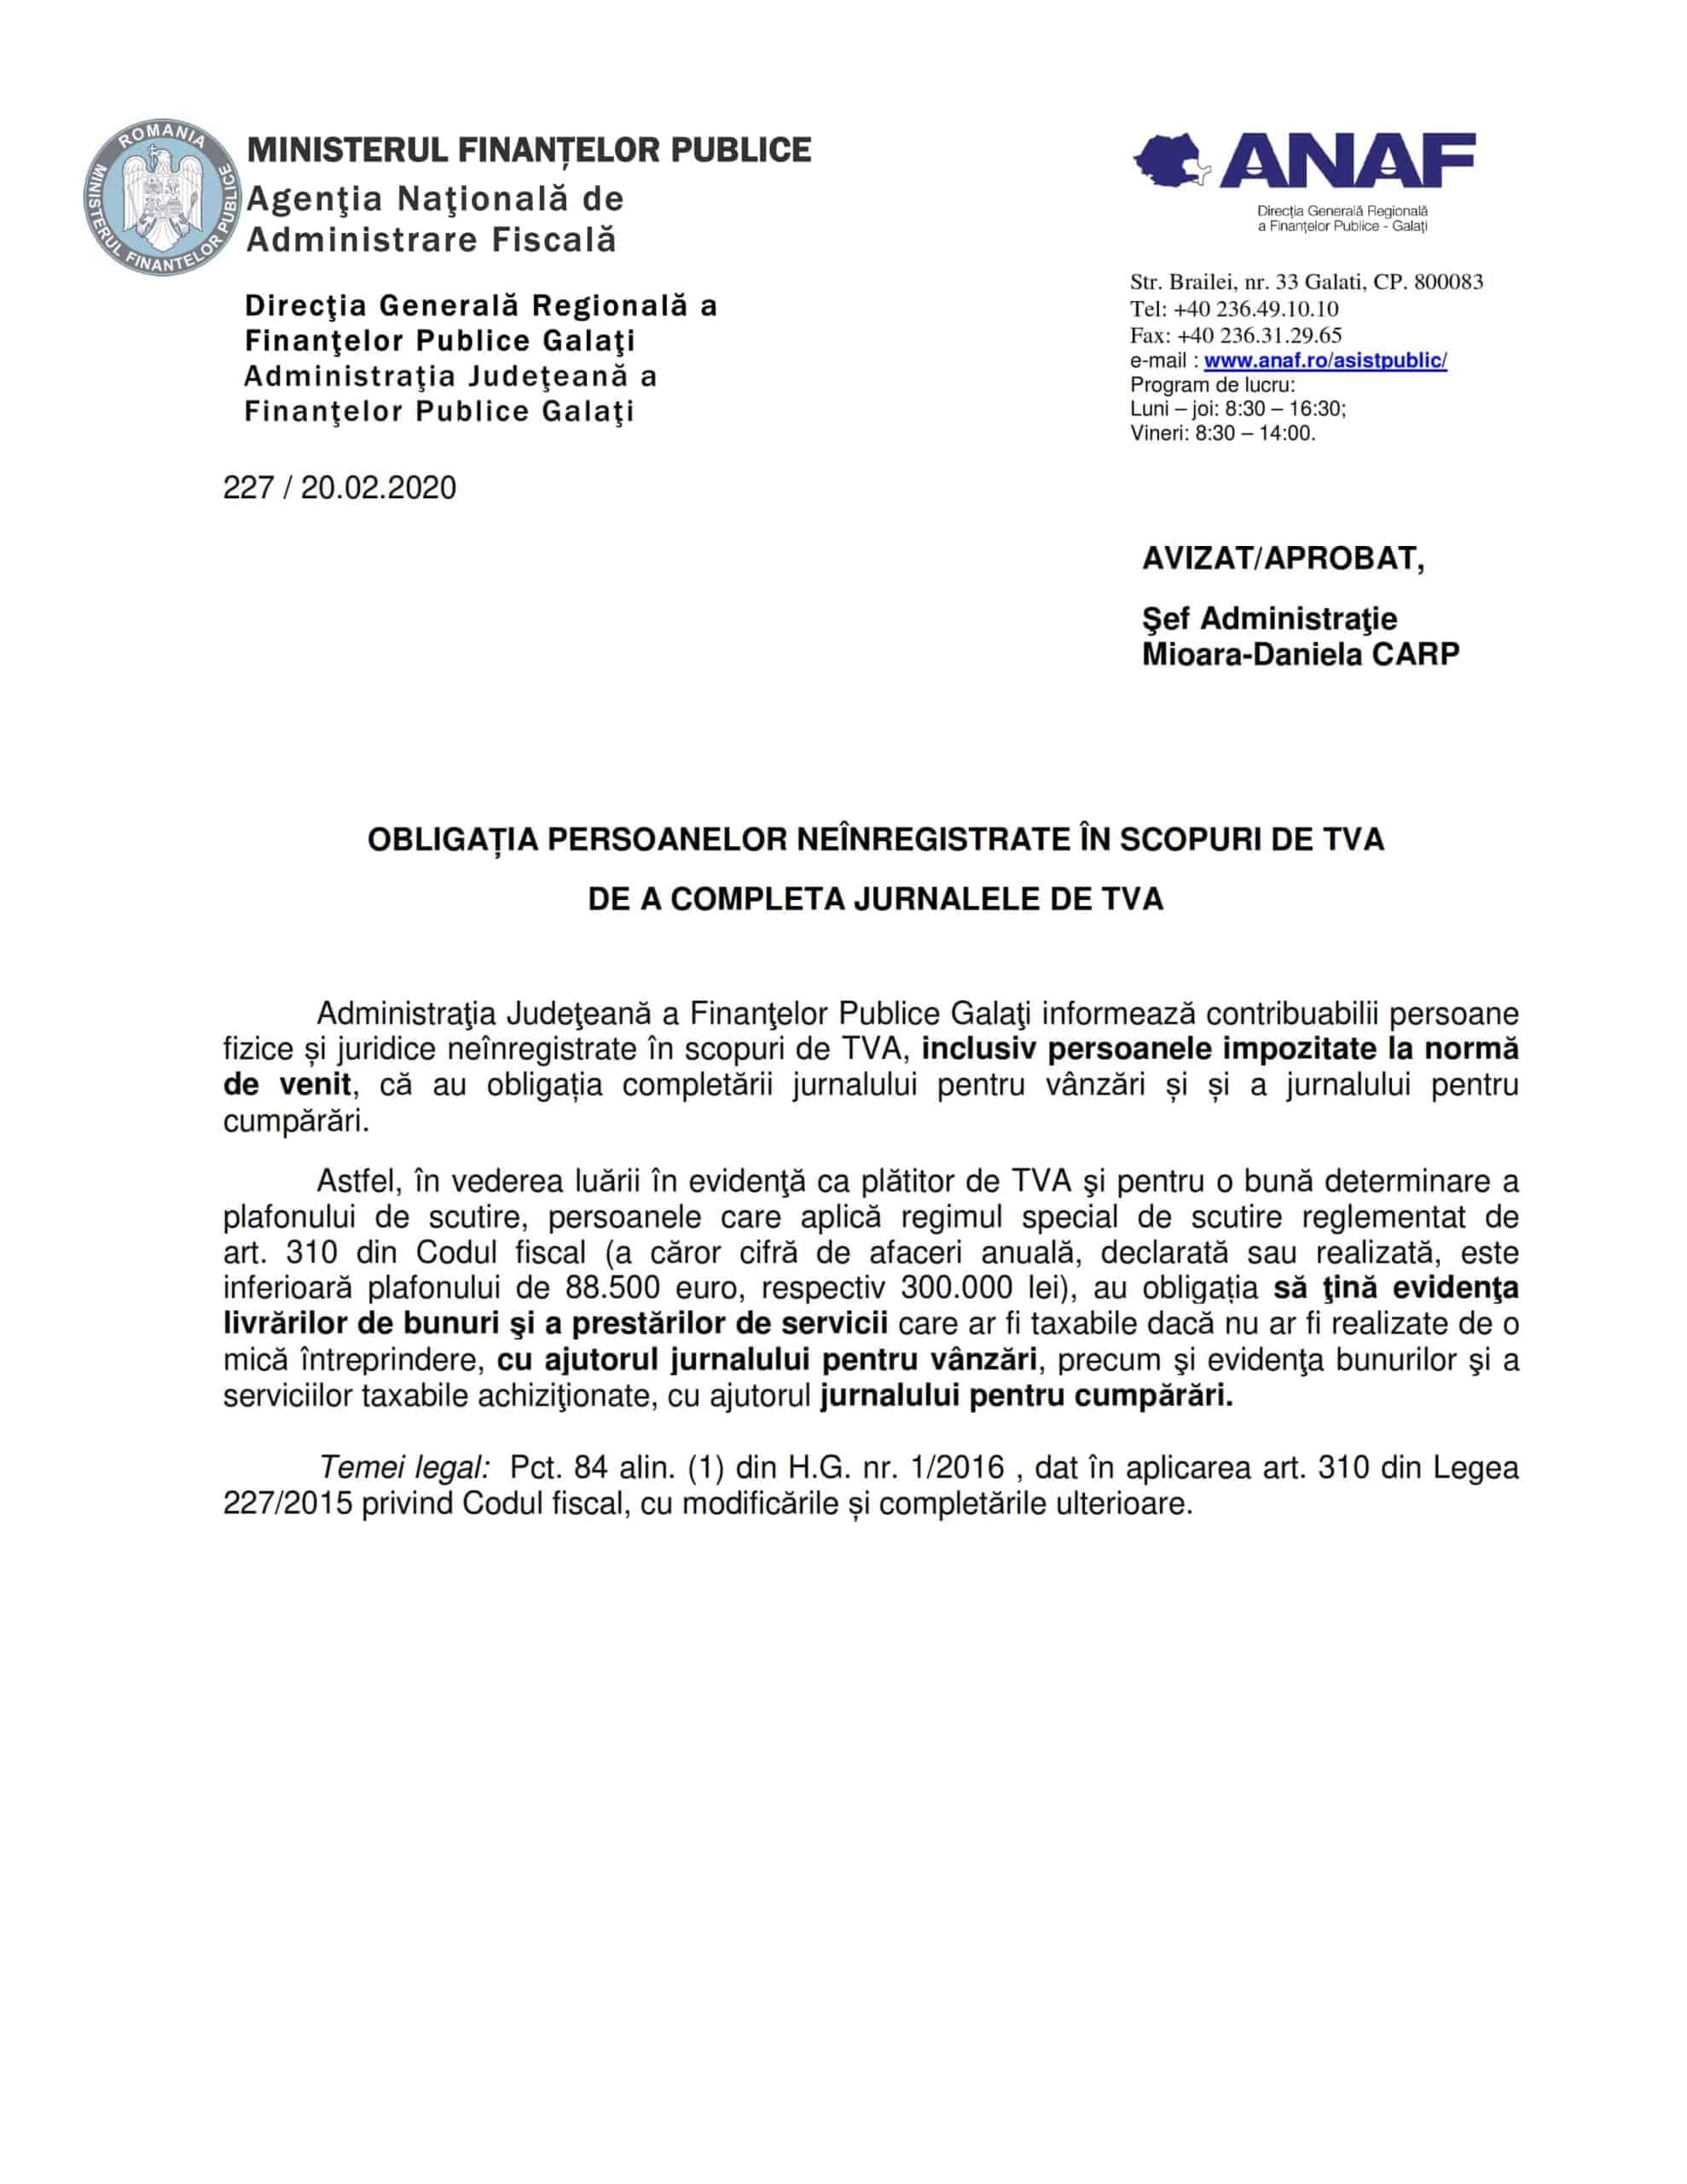
Textul spune două lucruri utile. Primul: obligația se aplică tuturor persoanelor care aplică regimul special de scutire, fără nicio distincție după forma de impozitare. Al doilea: în jurnalul de vânzări intră operațiunile „care ar fi taxabile dacă nu ar fi realizate de o mică întreprindere” — adică facturile tale obișnuite, cele pe care le emiți fără TVA tocmai pentru că ești sub plafon.
Aceeași obligație a fost confirmată și printr-un comunicat al ANAF Galați, care a precizat explicit că jurnalele se întocmesc de activitățile independente indiferent de forma de impozitare, deci și la normă de venit:
De ce nu apar în Ordinul 170/2015
Dacă ai citit ghidul despre registrele obligatorii ale unui PFA, ai văzut acolo o formulare diferită: jurnalele „nu sunt prevăzute expres” de Ordinul nr. 170/2015. Nu este o contradicție — cele două afirmații privesc acte normative diferite.
- Ordinul 170/2015 reglementează contabilitatea în partidă simplă. Jurnalele nu sunt printre registrele contabile pe care le enumeră, iar de aceea în nomenclatorul formularelor financiar-contabile apar fără cod, spre deosebire de Registrul-jurnal de încasări și plăți (14-1-1/b) sau de Registrul-inventar (14-1-2/b).
- Normele de TVA, în schimb, le cer expres — textul citat mai sus.
Concluzia practică: nu le cauți în reglementarea contabilă, ci în cea de TVA. Obligația există, dar nu îți impune un formular tipizat.
De ce contează, chiar dacă nu ești plătitor de TVA
Dincolo de obligația în sine, jurnalele rezolvă o problemă foarte concretă.
Plafonul de TVA se măsoară pe facturi, nu pe încasări
Plafonul de scutire de TVA este de 395.000 lei, majorat de la 300.000 lei începând cu 1 septembrie 2025. Iar el se calculează pe veniturile facturate în cursul anului, chiar dacă o parte dintre ele nu sunt încasate în același an.
RJIP-ul înregistrează încasări. Registrul de Evidență Fiscală se completează după încheierea anului. Niciunul nu îți arată, în luna august, cât ai facturat de la 1 ianuarie. Jurnalul de vânzări, cu totaluri lunare și cumul de la începutul anului, îți arată.
Momentul depășirii contează, nu anul. Trebuie să soliciți înregistrarea în scopuri de TVA cel târziu la data depășirii plafonului, iar regimul normal de taxare se aplică începând cu tranzacția care a condus la depășire. Cu alte cuvinte, chiar factura care trece peste 395.000 lei ar fi trebuit emisă cu TVA. Dacă afli în ianuarie următor, ai deja un șir de facturi emise greșit, fără TVA.
Plafonul de 25.000 de euro: altă bază, alt registru
Aici se face cea mai frecventă confuzie. Un PFA la normă de venit are de urmărit două plafoane complet diferite, care nu se măsoară la fel și nu se citesc din același registru:
| Plafon | Valoare | Baza de calcul | Registrul care ți-l arată |
|---|---|---|---|
| Scutirea de TVA | 395.000 lei | venituri facturate | jurnalul de vânzări |
| Trecerea la sistem real | 25.000 euro | venit brut încasat | RJIP |
Plafonul de trecere la sistem real este de 25.000 de euro venit brut încasat — pentru veniturile din 2025, echivalentul de 126.037 lei, calculat la cursul mediu anual comunicat de BNR. Depășirea lui nu te obligă să schimbi nimic în cursul anului: determinarea venitului net în sistem real începe cu anul fiscal următor.
Plafonul de TVA funcționează invers: se aplică imediat, de la tranzacția care l-a depășit. Poți depăși unul fără celălalt, în oricare combinație. De aceea ai nevoie de ambele evidențe.
La normă de venit riscul e mai mare, nu mai mic. RJIP-ul și Registrul de Evidență Fiscală se completează, în acest caz, doar pe partea de venituri, iar veniturile realizate nu se raportează la ANAF. Fără un jurnal de vânzări, nimeni — nici tu, nici ANAF — nu urmărește cumulul facturat. Este exact situația în care se depășește plafonul de TVA fără să știi.
Al treilea plafon apare dacă cumperi bunuri din Uniunea Europeană: peste 34.000 lei pe an ai nevoie de cod special de TVA. Cumulul se citește din jurnalul de cumpărări, iar codul se obține prin Declarația 700. Detaliile, în ghidul despre operațiuni intracomunitare la PFA.
Ce completezi în jurnalul de vânzări
Câte un rând pentru fiecare factură emisă, în ordine cronologică:
- numărul și data facturii;
- clientul — denumire și cod de identificare fiscală, sau numele persoanei fizice;
- valoarea fără TVA;
- TVA-ul, dacă ești plătitor în regim normal;
- totalul facturii;
- total lunar și cumul de la începutul anului — rândul pentru care există registrul.
Se trec toate facturile emise, inclusiv cele neîncasate. Data care contează este data facturii: o factură emisă în decembrie și încasată în februarie aparține jurnalului lunii decembrie. Facturile de corecție se înregistrează în luna în care le-ai emis, cu valoare negativă.
Dacă închei fiecare lună cu cumulul de la 1 ianuarie la vedere, ai răspunsul la singura întrebare care contează: cât mai am până la 395.000 lei? Un jurnal fără cumul anual este doar o listă de facturi.
Ce completezi în jurnalul de cumpărări
Simetric, câte un rând pentru fiecare factură primită pentru bunuri și servicii achiziționate în activitate: numărul și data facturii, furnizorul, valoarea și TVA-ul de pe document.
Două precizări care evită greșeli:
- Dacă ești neplătitor de TVA, TVA-ul de pe factura primită nu se deduce — intră în costul bunului sau al serviciului. Îl treci în jurnal ca informație, nu ca taxă recuperabilă.
- Jurnalul de cumpărări nu stabilește ce cheltuială este deductibilă. El înregistrează facturile primite, la valoarea din document. Deductibilitatea se stabilește separat, după încheierea anului, în Registrul de Evidență Fiscală.
Achizițiile de bunuri din Uniunea Europeană merită urmărite pe o coloană separată sau într-un total distinct, pentru plafonul de 34.000 lei. Achizițiile de servicii din UE nu au plafon: obligația de a avea cod special apare de la prima factură, iar operațiunea se raportează prin Declarația 390.
Cum se leagă de RJIP și de Registrul de Evidență Fiscală
Cele trei evidențe nu se suprapun și nu se substituie una pe alta. Se deosebesc prin ce anume declanșează înregistrarea:
| RJIP | REF | Jurnale vânzări / cumpărări | |
|---|---|---|---|
| Ce înregistrează | încasări și plăți | venit impozabil și cheltuieli deductibile | facturi emise și primite |
| Ce declanșează înregistrarea | documentul de încasare sau de plată | închiderea anului fiscal | factura |
| Când se completează | la fiecare operațiune | după încheierea anului | lunar |
| Include TVA? | da, la plătitori — sumele cu TVA | nu — sumele fără TVA | valoarea și TVA-ul, separat |
| La normă de venit | doar veniturile | doar veniturile | integral |
Două exemple care arată diferența, ambele din ghidul despre registrele obligatorii:
- Un bon de combustibil de 300 de lei intră în RJIP la plăți cu 300 de lei, dar ajunge în REF ca cheltuială deductibilă cu 150 de lei, dacă autovehiculul nu este folosit exclusiv în activitate.
- O factură de laptop pe care încă n-ai plătit-o nu apare deloc în RJIP, dar apare în jurnalul de cumpărări și în registrul-inventar — pentru că acolo contează documentul, nu plata.
Cât timp le păstrezi
- Registrele — cel puțin 10 ani, la sediul profesional.
- Documentele care au stat la baza lor — cel puțin 5 ani.
- Documentele în altă limbă decât româna trebuie traduse.
Termenul de 5 ani nu e ales întâmplător: este și termenul de prescripție a dreptului ANAF de a stabili creanțe fiscale, care începe să curgă de la 1 iulie a anului următor celui pentru care se datorează obligația.
Dacă ții evidența într-o aplicație, pe lângă datele arhivate electronic ai obligația să poți prezenta și aplicația informatică cu ajutorul căreia le-ai generat. Un export PDF, fără accesul la aplicație, poate să nu fie suficient la un control.
Ce se verifică la inspecția fiscală
Jurnalul de vânzări și jurnalul de cumpărări sunt pe lista documentelor cerute la inspecția fiscală a activităților independente, alături de:
- Registrul Jurnal de Încasări și Plăți;
- Registrul de Evidență Fiscală;
- decizia de inventariere, procesul-verbal și registrul-inventar;
- decizia de numerotare a facturilor;
- declarațiile fiscale pentru fiecare an;
- dosarul documentelor justificative și contractele din perioada verificată.
Unul dintre obiectivele inspecției este verificarea concordanței dintre datele din declarațiile fiscale și evidența contabilă. Pentru un neplătitor de TVA, jurnalul de vânzări este documentul care arată că nu ai depășit plafonul de scutire. Dacă din facturile emise rezultă că l-ai depășit fără să soliciți înregistrarea, TVA-ul se stabilește retroactiv, începând cu tranzacția care a condus la depășire — indiferent dacă l-ai încasat de la clienți sau nu.
Cum generezi jurnalele în ContApp
În ContApp nu completezi jurnalele manual — se construiesc din facturile pe care le ai deja în aplicație:
- emiți facturile în ContApp sau înregistrezi facturile primite de la furnizori;
- jurnalul de vânzări și jurnalul de cumpărări se completează automat, cu totaluri lunare și cumul de la începutul anului;
- ai la vedere cât ai facturat de la 1 ianuarie, deci vezi unde te afli față de plafonul de 395.000 lei;
- descarci jurnalele pe lună sau pe an, în format tipăribil, pentru dosarul de inspecție.
Aceleași facturi alimentează și RJIP-ul, registrul-inventar și Registrul de Evidență Fiscală, deci nu ai de ținut trei evidențe paralele.
Întrebări frecvente
Sunt neplătitor de TVA și am doar clienți din România. Trebuie să țin jurnalele?
Da. Obligația vine din regimul de TVA pe care îl aplici — regimul special de scutire pentru întreprinderi mici — nu din naționalitatea clienților și nici din existența unor achiziții din UE. Dacă ești persoană impozabilă neînregistrată în scopuri de TVA pentru că te afli sub plafon, ții ambele jurnale, chiar dacă facturezi exclusiv în România și cumperi exclusiv din România.
Sunt la normă de venit. Mă scutește asta de jurnale?
Nu. Forma de impozitare nu are legătură cu această obligație, iar comunicatul ANAF citat mai sus o spune explicit. În plus, la normă de venit RJIP-ul și Registrul de Evidență Fiscală se completează doar pe partea de venituri, deci jurnalul de vânzări rămâne adesea singura evidență completă a facturilor emise.
Ce diferență e între jurnalul de vânzări și Registrul Jurnal de Încasări și Plăți?
RJIP-ul înregistrează încasările și plățile, pe baza documentului de încasare sau de plată. Jurnalul de vânzări înregistrează facturile emise, pe baza facturii. O factură emisă și neîncasată apare în jurnalul de vânzări, dar nu apare în RJIP.
Jurnalul de vânzări include și facturile pe care nu le-am încasat?
Da, toate facturile emise, la data emiterii. Tocmai de aceea este registrul care îți arată cumulul facturat, adică baza pe care se calculează plafonul de scutire de TVA.
Le țin lunar sau pot să le fac o dată, la sfârșitul anului?
Lunar. Obligația de a solicita înregistrarea în scopuri de TVA apare la data depășirii plafonului, nu la sfârșitul anului. Un jurnal completat în ianuarie următor nu mai previne nimic — doar constată.
Există un formular tipizat obligatoriu?
Nu. În nomenclatorul formularelor financiar-contabile, jurnalele apar fără cod, spre deosebire de Registrul-jurnal de încasări și plăți (14-1-1/b) sau Registrul-inventar (14-1-2/b). Contează conținutul, nu forma: poți folosi un tabel în Excel, un formular de la librărie sau o aplicație, atâta timp cât informația este completă și cronologică.
Ce se întâmplă dacă nu le am la inspecția fiscală?
Inspecția reconstituie evidența din facturile și documentele tale. Riscul real nu este lipsa registrului în sine, ci ce rezultă din reconstituire: dacă din facturile emise reiese că ai depășit plafonul de scutire fără să te înregistrezi în scopuri de TVA, taxa se stabilește retroactiv, de la tranzacția care a condus la depășire.
Pentru imaginea completă a evidențelor pe care le ține o activitate independentă, vezi ghidul despre registrele obligatorii la PFA, iar pentru decizia de a trece sau nu la TVA, articolul despre PFA plătitor sau neplătitor de TVA.
Acest articol are caracter informativ și nu înlocuiește consultanța fiscală personalizată. Pentru situația ta concretă, discută cu un consultant fiscal autorizat.
Ultima actualizare: 19 august 2026 — conform Codului fiscal și plafonului de scutire de TVA de 395.000 lei în vigoare.


Un comentariu
18 martie 2020 at 15:51