

Cuprins
Dacă ai o firmă, un PFA, o întreprindere individuală sau o profesie liberală, mai devreme sau mai târziu vei avea de comunicat ANAF o schimbare: ai depășit plafonul de TVA, ai angajat prima persoană, ai trecut de la microîntreprindere la impozit pe profit sau pur și simplu ți-ai mutat domiciliul fiscal. Toate aceste schimbări se anunță printr-un singur formular electronic – Declarația 700 (sau D700).
Ce este Declarația 700
Declarația 700 este formularul prin care transmiți către ANAF orice modificare apărută în situația ta fiscală. Cu D700 îți actualizezi vectorul fiscal.
Ce este vectorul fiscal
Vectorul fiscal este lista obligațiilor fiscale pe care le ai față de stat – TVA, impozit pe profit sau pe veniturile microîntreprinderilor, impozitul pe salarii și contribuțiile pentru angajați și așa mai departe. De fiecare dată când una dintre aceste obligații apare, se modifică sau dispare, anunți ANAF prin D700.
Termenele de depunere a Declarației 700
Declarația 700 nu are un termen unic. Depinde de ce anunți, iar diferențele sunt mari: de la „în aceeași zi” până la 31 martie. Începe de aici, apoi mergi la secțiunea care te privește.
| Ce anunți | Termen | Temei legal |
| Depășirea plafonului de scutire de TVA (395.000 lei) | Cel târziu în ziua în care depășești plafonul | art. 310 alin. (6) și art. 316 Cod fiscal |
| Trecerea de la TVA trimestrial la TVA lunar, după o achiziție intracomunitară de bunuri | Maximum 5 zile lucrătoare de la finele lunii în care a intervenit exigibilitatea | art. 322 alin. (8) Cod fiscal |
| Cod special de TVA pentru operațiuni intracomunitare | Înainte de prima operațiune intracomunitară | art. 317 Cod fiscal |
| Devii angajator, apar sau dispar alte impozite, îți schimbi domiciliul fiscal | 15 zile de la data producerii modificării | art. 88 alin. (1) Cod de procedură fiscală |
| Înființezi un sediu secundar (punct de lucru) fără obligația înregistrării fiscale | 30 de zile | art. 85 alin. (1) Cod de procedură fiscală |
| Intri în sau ieși din sistemul de impunere pe veniturile microîntreprinderilor | 31 martie inclusiv | art. 55 Cod fiscal |
Atenție la regula de TVA. Până la 31 august 2025 aveai 10 zile de la finele lunii în care depășeai plafonul. De la 1 septembrie 2025 termenul este ziua depășirii, iar regimul normal de taxare se aplică începând chiar cu tranzacția care duce la depășire – nu de la începutul lunii următoare. Dacă întârzii, ANAF te poate înregistra din oficiu retroactiv și îți calculează TVA-ul care ar fi trebuit colectat.
Cei mai mulți dintre acești termeni curg de la un eveniment pe care îl vezi în evidența ta: o factură care trece plafonul, un contract nou, o primă achiziție din UE. În ContApp ai plafoanele urmărite automat, ca să prinzi termenul înainte să treacă.
Cine depune Declarația 700
Depui D700 dacă ești deja înregistrat fiscal și ai de comunicat o schimbare. În funcție de calitatea ta, alegi una dintre următoarele opțiuni:
- 010 – persoane juridice (SRL, asocieri și alte entități fără personalitate juridică);
- 013 / 015 / 016 – contribuabili nerezidenți (cu sau fără sediu permanent, ori cu locul conducerii efective în România);
- 020 / 030 – persoane fizice (cu sau fără cod numeric personal);
- 040 – instituții publice;
- 070 – persoane fizice care desfășoară activități economice independente sau profesii libere (PFA, II, profesii liberale).
Declarație de mențiuni sau declarație de radiere
Primul lucru pe care îl bifezi în formular este felul declarației:
- Declarație de mențiuni (DM) – adaugi, modifici sau scoți obligații din vectorul fiscal. Aici intră aproape tot ce faci cu D700.
- Declarație de radiere (DR) – închizi înregistrarea fiscală, de regulă la încetarea activității.
Pentru anumite secțiuni – reprezentare, contabilitate prin contract de prestări servicii, domiciliu fiscal, sedii secundare – formularul îți cere o arhivă .ZIP cu documentele justificative. Fără ea, declarația nu este completă.
Cele mai frecvente situații în care folosești D700
Iată, pe scurt, cele mai întâlnite motive pentru care depui D700, împreună cu secțiunea din formular și termenul.
| Situația | Secțiune în D700 | Termen |
| Modificarea domiciliului fiscal | Secțiunea A | 15 zile |
| Înregistrare în scopuri de TVA în regim normal (depășire plafon sau opțiune) | Secțiunea B.I | Cel târziu în ziua depășirii plafonului |
| Schimbarea sau menținerea perioadei fiscale TVA (trimestru ↔ lună) | Secțiunea B.II | 5 zile lucrătoare de la finele lunii |
| Notificare TVA la încasare (aplicare sau încetare) | Secțiunea B.IV | La momentul opțiunii |
| Cod special de TVA pentru operațiuni intracomunitare | Secțiunea B.VI | Înainte de prima operațiune |
| Anularea înregistrării în scopuri de TVA | Secțiunea B.VIII | 15 zile |
| Trecerea de la microîntreprindere la impozit pe profit (și invers) | Secțiunea C | 31 martie |
| Înregistrarea ca angajator (impozit salarii + contribuții) | Secțiunea D | 15 zile |
| Alți plătitori de venit (drepturi de autor, activitate sportivă) | Secțiunea E | 15 zile |
| Alte impozite și taxe (impozit pe construcții, accize, redevențe, taxa logistică) | Secțiunea F | 15 zile |
| Sedii secundare fără obligația înregistrării fiscale | Secțiunea G | 30 de zile |
Cum se depune Declarația 700
Declarația 700 se depune exclusiv electronic, prin Spațiul Privat Virtual (SPV) de pe site-ul ANAF sau prin portalul e-guvernare.ro, secțiunea de depunere declarații. Înainte de toate, ai nevoie de o semnătură electronică înregistrată la ANAF. Vezi pas cu pas cum obții acces în Spațiul Privat Virtual.
Pe scurt, pașii sunt:
- Descarci ultima versiune a formularului 700 (PDF inteligent) de pe pagina oficială ANAF și o deschizi cu Adobe Reader.
- Bifezi felul declarației (mențiuni sau radiere) și completezi datele de identificare și secțiunile care te privesc.
- Atașezi, dacă e cazul, arhiva .ZIP cu documentele justificative.
- Validezi formularul, îl semnezi și îl transmiți din SPV.
- Păstrezi recipisa. Depunerea se consideră finalizată doar atunci când primești recipisa cu mențiunea „Nu există erori de validare.”
Ce înseamnă „Formularul urmează să fie prelucrat…”
Pe lângă mesajul „Nu există erori de validare.”, vei vedea și o atenționare de forma:
A: validari globale atentionare regula: ATENTIONARE: Formularul urmeaza sa fie prelucrat la organul fiscal competent
Nu e o eroare și nu ai greșit nimic în formular. Spre deosebire de alte declarații, care se înregistrează automat, D700 este preluată și procesată manual de un inspector de la ANAF. Practic, recipisa îți confirmă doar că formularul a ajuns și a trecut de validările tehnice, iar modificarea efectivă în vectorul tău fiscal se operează abia după ce o verifică și o prelucrează organul fiscal. Până atunci, dacă mai e nevoie de ceva, vei fi anunțat – de regulă prin SPV sau pe e-mail.
Cum este structurat formularul
Formularul are o parte cu date generale (capitolele I–VI) și o parte cu secțiunile de vector fiscal (A–G). Nu le completezi pe toate, ci doar pe cele care te privesc – restul rămân goale.
Datele generale (capitolele I–VI)
- I. Felul declarației – mențiuni (DM) sau radiere (DR).
- II. Date de identificare – CIF/CUI, denumire și declarația de înregistrare depusă inițial.
- III. Reprezentare prin – dacă depui prin împuternicit, reprezentant legal/fiscal etc.
- IV. Alte date – contabilitate prin contract de prestări servicii, Fondul de Tranziție Energetică, reprezentanțe.
- V. Secțiunile completate – se bifează automat, pe măsură ce completezi secțiunile A–G.
- VI. Starea contribuabilului – suspendare, încetare de activitate, dizolvare, radiere.
Secțiunile de vector fiscal (A–G)
- A – domiciliul fiscal;
- B – TVA și vectorul fiscal de TVA (cu 8 subsecțiuni, B.I–B.VIII);
- C – impozite directe: impozit pe profit (cod 100) și impozit pe veniturile microîntreprinderilor (cod 120);
- D – angajatori: impozit pe salarii (602), CAS (412), CASS (432), CAM (480);
- E – alți plătitori de venit cu reținere la sursă (drepturi de proprietate intelectuală, contracte de activitate sportivă);
- F – alte impozite și taxe (accize, redevențe, impozit pe construcții, taxa logistică etc.);
- G – sedii secundare care nu au obligația înregistrării fiscale.
Ce s-a schimbat în 2026
Formularul are un model nou. Ultima versiune este aprobată prin OPANAF nr. 15/2026 (Monitorul Oficial nr. 17 din 14 ianuarie 2026). Descarcă-l de pe pagina oficială ANAF, nu îl refolosi de pe disc: validările s-au schimbat.
Secțiunea F are un rând nou, 12 – taxa logistică. OPANAF 15/2026 a adăugat în vectorul fiscal „taxa logistică pentru gestionarea fluxurilor de bunuri extracomunitare”, cu 12.1 pentru luarea în evidență și 12.2 pentru scoaterea din evidență. Taxa este de 25 de lei pentru fiecare colet din afara UE cu valoare sub 150 de euro (Legea nr. 239/2025) și o datorează furnizorul, expeditorul sau entitatea care facilitează vânzarea la distanță. Prima declarare și plată au fost în februarie 2026, pentru tranzacțiile din ianuarie. Dacă intri în această categorie, o iei în evidență prin D700.
Plafonul pentru TVA la încasare a crescut. Până la 28 februarie 2026 era 4.500.000 lei. De la 1 martie 2026 este 5.000.000 lei, iar de la 1 ianuarie 2027 urcă la 5.500.000 lei (OUG nr. 8/2026). Dacă ai fost peste 4.500.000 lei, dar sub 5.000.000 lei în ianuarie sau februarie 2026, nu ai fost radiat din registru și nu ai avut de depus notificare.
Exemple practice
1. Profesie liberală care deschide un punct de lucru
Ești avocat, contabil sau ai altă profesie liberală și vrei să-ți deschizi un punct de lucru (un al doilea spațiu de unde lucrezi). Punctul de lucru se anunță la ANAF prin D700.
Ce faci în D700:
- Bifezi „mențiuni”.
- 070 – persoane fizice care desfășoară activități economice independente sau profesii libere (PFA, II, profesii liberale).
- În Secțiunea G completezi datele punctului de lucru: bifa „România”, denumirea, adresa, codul CAEN al activității de acolo, modul de dobândire a spațiului, numărul și data documentului și data de la care începi activitatea.
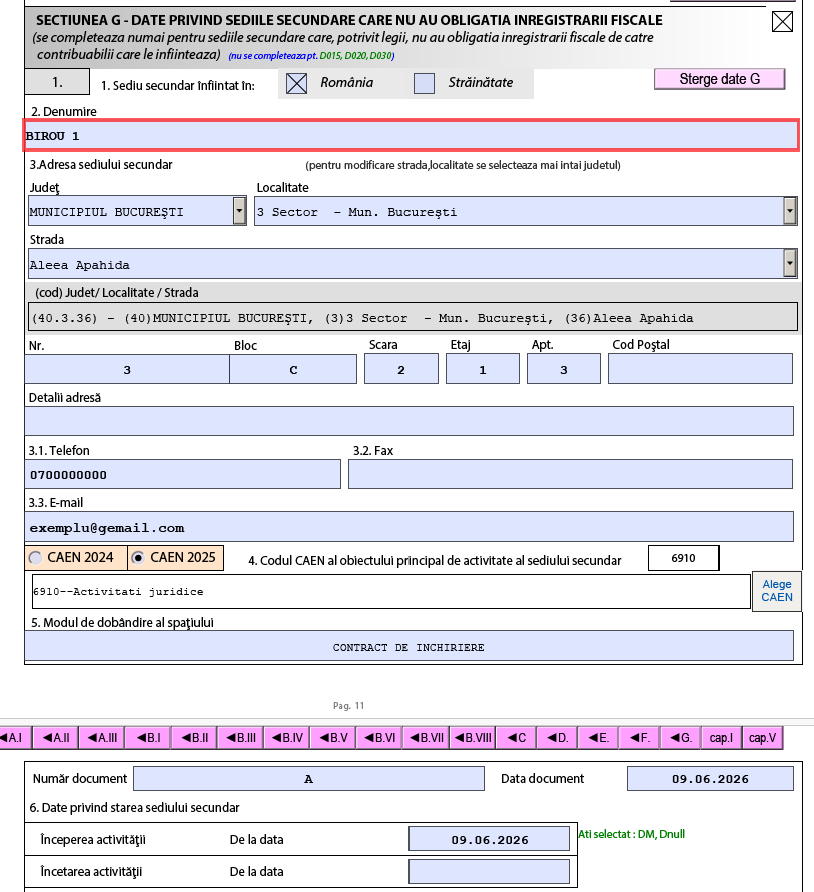
- În arhiva .ZIP atașezi documentul care îți dă dreptul să folosești spațiul: contractul de închiriere sau contractul de comodat.
Termen: 30 de zile de la data la care înființezi punctul de lucru, conform art. 85 alin. (1) din Codul de procedură fiscală. Atenție: nu se aplică aici termenul general de 15 zile.
Atenție! Dacă închiriezi de la o persoană fizică, tu reții la sursă impozitul pe chirie (10%), îl declari și îl plătești în locul proprietarului – lunar, prin Declarația 100. Vezi tot procesul în articolul nostru Declarația 100 pentru impozitul pe chirii.
2. PFA care vrea cod special de TVA pentru servicii din UE
Ești PFA programator, neplătitor de TVA în regim normal. Vrei să cumperi un abonament software dintr-un alt stat UE. Ai nevoie de un cod special de TVA pentru operațiuni intracomunitare. Detaliile de fond sunt în ghidul despre operațiunile intracomunitare la PFA și profesii liberale și în cel despre când datorezi TVA pentru servicii cumpărate din UE.
Ce completezi în D700:
- Felul declarației: Mențiuni (DM).
- 070 – persoane fizice care desfășoară activități economice independente sau profesii libere (PFA, II, profesii liberale).
- Secțiunea B.VI – înregistrarea în scopuri de TVA în cazul altor persoane care efectuează achiziții intracomunitare sau pentru servicii, conform art. 317.
- Bifezi tipul de operațiune (de exemplu, primire de servicii de la un prestator din alt stat membru).
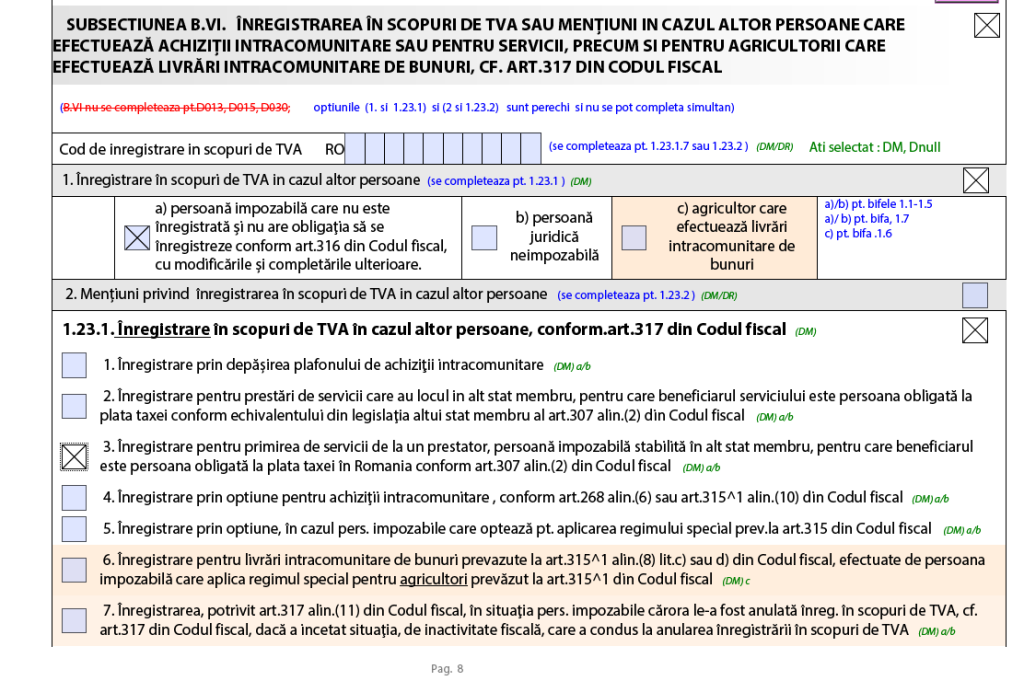
Termen: înainte de efectuarea primei operațiuni intracomunitare.
Odată ce ai codul special, intri și în obligațiile declarative care merg cu el: Declarația 301 pentru TVA-ul datorat și Declarația 390 pentru operațiunile intracomunitare.
3. PFA care se înregistrează la TVA prin opțiune și alege TVA la încasare
Ai un PFA neplătitor de TVA și, deși nu ai atins plafonul de TVA de 395.000 lei, vrei să te înregistrezi la TVA din proprie inițiativă (prin opțiune) – de exemplu, ca să poți deduce TVA-ul de la achiziții. În plus, vrei să plătești TVA-ul abia după ce îți încasezi efectiv banii de la clienți, așa că alegi și sistemul de TVA la încasare.
Ce faci în D700:
- Bifezi „mențiuni”.
- 070 – persoane fizice care desfășoară activități economice independente sau profesii libere (PFA, II, profesii liberale).
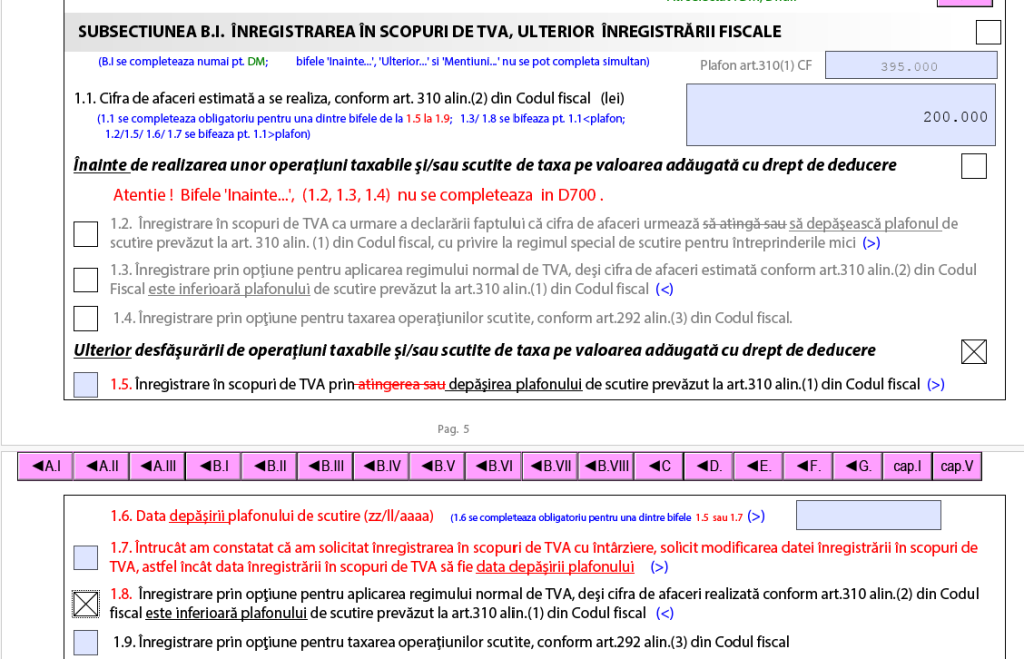
- În Secțiunea B.I alegi înregistrarea în scopuri de TVA prin opțiune (deși cifra de afaceri e sub plafon).
- În Secțiunea B.IV optezi pentru sistemul de TVA la încasare, începând chiar cu data înregistrării în scopuri de TVA. Îl poți aplica dacă cifra ta de afaceri nu depășește 5.000.000 lei (plafonul în vigoare de la 1 martie 2026).
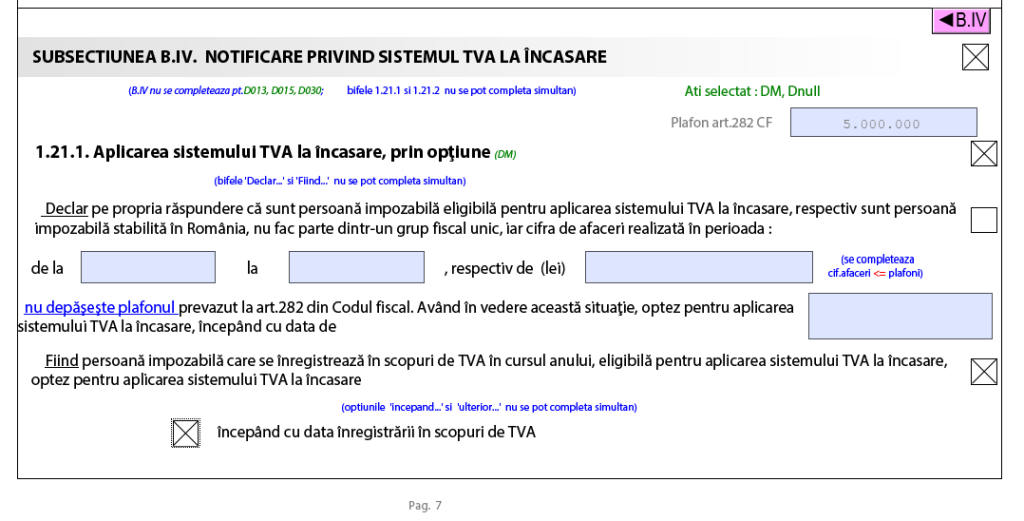
Termen: îl depui când decizi să te înregistrezi; TVA-ul devine valabil de la data confirmată de ANAF, iar sistemul de TVA la încasare se aplică de la data înregistrării în scopuri de TVA.
4. Trecerea de la TVA trimestrial la TVA lunar
Ai un SRL plătitor de TVA, cu perioadă fiscală trimestrul. În cursul anului faci o achiziție intracomunitară de bunuri taxabilă în România. Din acest motiv, perioada fiscală devine luna.
Ce completezi în D700:
- Felul declarației: Mențiuni (DM).
- 010 – persoane juridice (SRL, asocieri și alte entități fără personalitate juridică).
- Secțiunea B.II – mențiuni privind schimbarea perioadei fiscale.
- Completezi luna și anul în care a intervenit exigibilitatea TVA și data de întâi a lunii de la care treci la perioadă lunară.
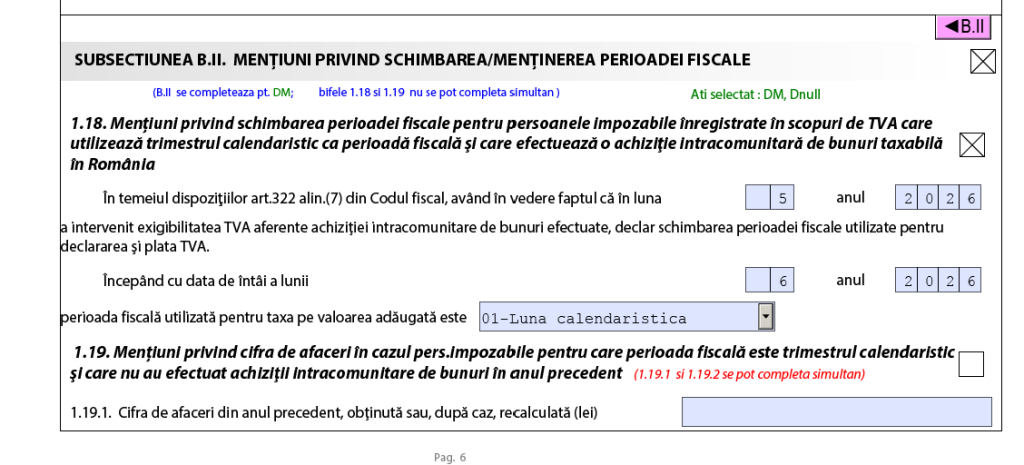
Termen: maximum 5 zile lucrătoare de la finele lunii în care a intervenit exigibilitatea TVA.
5. SRL care angajează primul salariat
Îți deschizi firma și angajezi pentru prima dată. Devii angajator și trebuie să te înregistrezi pentru impozitul pe salarii și contribuțiile sociale.
Ce completezi în D700:
- Felul declarației: Mențiuni (DM).
- 010 – persoane juridice (SRL, asocieri și alte entități fără personalitate juridică).
- Secțiunea D – înregistrezi obligațiile: impozit pe venitul din salarii (602), CAS (412), CASS (432) și CAM (480).
- Completezi data luării în evidență și perioada fiscală (lunar sau trimestrial).
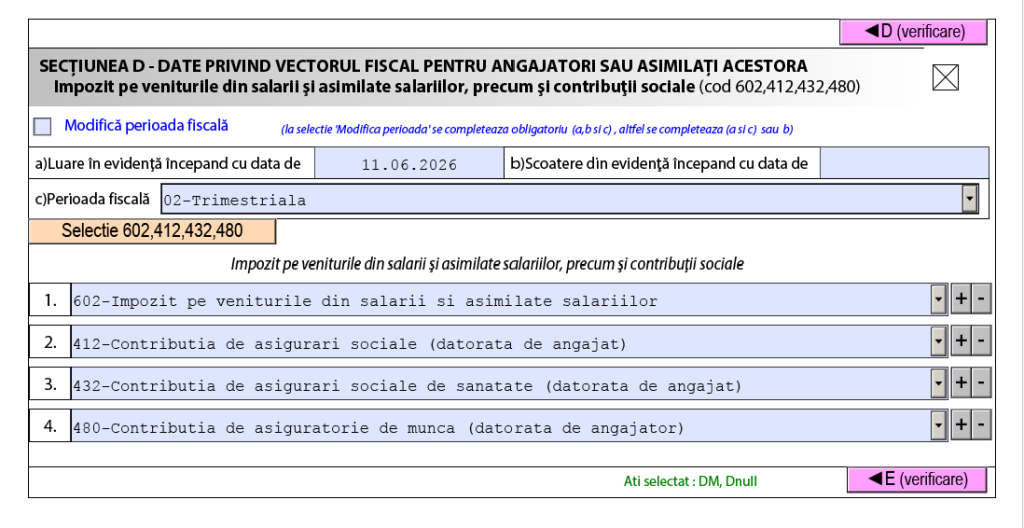
Termen: 15 zile de la data dobândirii calității de angajator.
Greșeli frecvente la completarea D700
- Folosești un PDF vechi. Validările se schimbă des. Descarcă formularul de pe pagina ANAF de fiecare dată, nu de pe disc.
- Deschizi PDF-ul în browser. Formularele „inteligente” ANAF nu se randează în majoritatea browserelor – vei vedea doar un mesaj de tip „Please wait…”. Deschide-le cu Adobe Reader.
- Confunzi cele 15 zile cu cele 30. Regula generală este 15 zile de la producerea modificării. Pentru un punct de lucru ai 30 de zile. Nu invers.
- Crezi că recipisa înseamnă modificare operată. Recipisa confirmă că formularul a trecut validările tehnice. Modificarea în vectorul fiscal se face abia după ce un inspector prelucrează declarația.
- Aplici vechea regulă de 10 zile la plafonul de TVA. Din 1 septembrie 2025 termenul este ziua depășirii, nu 10 zile de la finele lunii.
- Uiți arhiva .ZIP. Pentru reprezentare, contabilitate prin contract, domiciliu fiscal și sedii secundare, documentele justificative sunt obligatorii.
- Completezi secțiuni care nu te privesc. Secțiunile A–G se bifează automat în Capitolul V pe măsură ce le completezi. Lasă goale pe cele care nu se aplică.
- Folosești cifra de afaceri contabilă la TVA. La TVA se folosește cifra de afaceri definită la art. 310 din Codul fiscal, care poate diferi de cea din contabilitate.
Ce se întâmplă dacă nu depui D700
Nedepunerea sau depunerea cu întârziere a Declarației 700 se sancționează cu amendă, conform art. 336 din Legea nr. 207/2015 privind Codul de procedură fiscală:
- de la 500 la 1.000 lei pentru persoane fizice – deci pentru PFA, întreprinderi individuale și profesii liberale – și pentru persoanele juridice care nu sunt încadrate la contribuabili mijlocii sau mari;
- de la 1.000 la 5.000 lei pentru persoanele juridice încadrate în categoria contribuabililor mijlocii și mari.
În plus, dacă nu anunți schimbările în termenul legal, ANAF poate modifica vectorul fiscal din oficiu, pe baza propriei proceduri. Practic, înseamnă că pierzi controlul asupra modului în care apar obligațiile tale fiscale – așa că e mereu în avantajul tău să depui la timp.
Întrebări frecvente
Ce termen am ca să depun Declarația 700?
Depinde de ce anunți. Regula generală este 15 zile de la data modificării. Pentru un punct de lucru ai 30 de zile, pentru intrarea sau ieșirea din regimul micro ai până la 31 martie, pentru trecerea la TVA lunar ai 5 zile lucrătoare de la finele lunii, iar la depășirea plafonului de TVA trebuie să ceri înregistrarea cel târziu în ziua depășirii.
Am primit „ATENȚIONARE: Formularul urmează să fie prelucrat la organul fiscal competent”. Am greșit ceva?
Nu. Spre deosebire de alte declarații, care se înregistrează automat, D700 este preluată și prelucrată manual de un inspector ANAF. Atenționarea îți spune doar asta. Dacă recipisa conține și „Nu există erori de validare”, formularul e în regulă.
Cum corectez o Declarație 700 depusă greșit?
Depui o nouă declarație de mențiuni, cu datele corecte. Nu există un formular separat de corecție. Dacă modificarea greșită a fost deja operată în vectorul fiscal, merită să anunți și organul fiscal competent, ca să nu rămână două înregistrări contradictorii.
Declarația 700 înlocuiește formularele 010, 070 sau 061?
Nu. Formularele 010, 070 și celelalte se folosesc pentru înregistrarea fiscală inițială. D700 este declarația pentru mențiunile ulterioare – tot ce se schimbă după ce ești deja înregistrat. Punctele de lucru care nu au obligația înregistrării fiscale se declară în Secțiunea G din D700.
Un PFA depune Declarația 700 sau Declarația Unică?
Amândouă, pentru lucruri diferite. Declarația 700 anunță schimbările din vectorul fiscal: TVA, angajați, puncte de lucru, alte impozite. Declarația Unică (formular 212) declară veniturile și contribuțiile datorate. Una nu o înlocuiește pe cealaltă.
Ce amendă risc dacă nu depun D700 la timp?
Între 500 și 1.000 de lei dacă ești persoană fizică, PFA, întreprindere individuală, profesie liberală sau persoană juridică din categoria contribuabililor mici. Între 1.000 și 5.000 de lei dacă ești persoană juridică încadrată la contribuabili mijlocii sau mari. Temeiul este art. 336 din Codul de procedură fiscală.
Trebuie să atașez documente la Declarația 700?
Pentru unele secțiuni, da: reprezentare, contabilitate prin contract de prestări servicii, domiciliu fiscal și sedii secundare cer o arhivă .ZIP cu documentele justificative. Fără ea, declarația nu este completă.