

Cuprins
Regula de an fiscal. Veniturile realizate într-un an se declară și se definitivează în Declarația Unică depusă până la 25 mai al anului următor, aplicând prevederile Codului fiscal din anul în care ai realizat venitul. Din 2025 nu se mai estimează veniturile anului curent: se declară doar ce s-a realizat, după încheierea anului.
Cum se stabilește venitul net anual
Conform Codului fiscal, veniturile din activități independente cuprind veniturile din activități de producție, comerț, prestări de servicii și veniturile din profesii liberale, realizate individual sau într-o formă de asociere, inclusiv din activități adiacente.
Venitul net anual se determină în sistem real, pe baza datelor din contabilitate, ca diferență între venitul brut încasat și cheltuielile deductibile plătite în scopul realizării de venituri. Calculul se face în Registrul de Evidență Fiscală, unde intră numai cheltuielile deductibile, pornind de la toate plățile înregistrate în Registrul-jurnal de încasări și plăți.
Regulile complete de stabilire a cheltuielilor deductibile sunt în articolul despre cheltuieli deductibile și nedeductibile.
De la venitul net la venitul impozabil
Impozitul nu se aplică direct pe venitul net. Între cele două există doi pași, iar termenii se confundă des:
- venit brut încasat — tot ce ai încasat în cursul anului fiscal;
- venit net anual — venitul brut minus cheltuielile deductibile. Este cifra pe care o raportezi la plafoanele de 6, 12 și 24 de salarii minime pentru contribuții;
- venit net anual recalculat — venitul net minus pierderile fiscale reportate din anii anteriori, pe aceeași sursă de venit;
- venit net impozabil — venitul net recalculat minus contribuțiile sociale deductibile;
- impozitul pe venit — 10% aplicat asupra venitului net impozabil.
Atenție! Se ia în calcul contribuția datorată, nu cea plătită. Chiar dacă nu ai achitat încă contribuțiile, ai dreptul să le deduci la nivelul sumei datorate, așa cum ai declarat-o în Declarația Unică. CAS și CASS se deduc prin secțiunea 1.4 din declarație.
Ce s-a schimbat în timp: CASS nu a fost deductibilă în perioada 2018–2023 — atunci se deducea doar CAS. CASS a devenit deductibilă la calculul venitului impozabil începând cu veniturile realizate în 2024, dar cu o limitare pe care o explicăm mai jos. Definițiile complete ale termenilor de venit net, venit net recalculat și venit impozabil sunt în glosarul ghidului.
CASS este deductibilă doar în limita venitului net
Este regula care produce cele mai multe greșeli de calcul, pentru că se aplică exact atunci când venitul net este mic.
Regula, valabilă începând cu veniturile realizate în 2024: CASS este deductibilă în limita venitului net obținut. Diferența de CASS datorată până la nivelul a 6 salarii minime pe economie nu reprezintă cheltuială deductibilă la calculul venitului impozabil.
Cu alte cuvinte: dacă venitul tău net este sub plafonul de 6 salarii minime, datorezi oricum CASS la nivelul plafonului, dar deduci doar partea care corespunde venitului realizat efectiv. Restul rămâne cost, fără efect fiscal.
Peste plafonul de 6 salarii problema nu apare: acolo CASS este 10% din venitul net realizat, deci coincide cu partea deductibilă.
Exemplu complet, pas cu pas
Un medic își exercită activitatea ca profesie liberală și a realizat în 2025 un venit net de 15.000 lei. Nu este salariat și nu se încadrează în niciuna dintre excepțiile de la plata contribuțiilor. Salariul minim de referință este 4.050 lei, deci 6 salarii înseamnă 24.300 lei și 12 salarii înseamnă 48.600 lei.
| Pas | Calcul | Rezultat |
|---|---|---|
| Venit net realizat | — | 15.000 lei |
| CAS | venitul net este sub 12 salarii minime (48.600 lei) | 0 lei |
| CASS datorată | la plafonul minim de 6 salarii: 24.300 × 10% | 2.430 lei |
| CASS deductibilă | în limita venitului net: 15.000 × 10% | 1.500 lei |
| CASS nedeductibilă | 2.430 − 1.500 | 930 lei |
| Venit net impozabil | 15.000 − 1.500 | 13.500 lei |
| Impozit pe venit | 13.500 × 10% | 1.350 lei |
| Total de plată | 2.430 + 1.350 | 3.780 lei |
Greșeala frecventă este să scazi din venitul net toată CASS datorată, adică 2.430 lei, și să obții un impozit de 1.257 lei. Se deduc doar 1.500 lei, pentru că diferența de 930 lei până la plafonul de 6 salarii nu este cheltuială deductibilă.
Plafoanele sunt identice pentru veniturile realizate în 2026, salariul de referință rămânând 4.050 lei. Pentru un an fiscal complet, cu toate cheltuielile pe categorii fiscale și cu documentele care rezultă din ele, vezi exemplul de calcul al taxelor PFA pentru 2026. Vezi plafoanele fiscale 2026 și taxele PFA 2026.
Programul de contabilitate ContApp face acest calcul automat, din încasările și plățile tale, și aplică singur limitarea de deductibilitate a CASS.
Declararea și plata impozitului
Impozitul se stabilește de contribuabil, prin autoimpunere, în Declarația Unică, prin aplicarea cotei de 10% asupra venitului net anual impozabil. Plata se face la bugetul de stat, în contul unic, până la 25 mai al anului următor celui de realizare a venitului.
Veniturile din activități independente realizate într-o fracțiune de an, sau în perioade diferite ale aceluiași an, se consideră venit anual.
Dacă ai și alte venituri din activități independente, impuse altfel decât în sistem real, valoarea CAS și CASS deductibile se repartizează în raport cu ponderea veniturilor impuse în sistem real în totalul veniturilor.
Pierderea fiscală: reportare și compensare
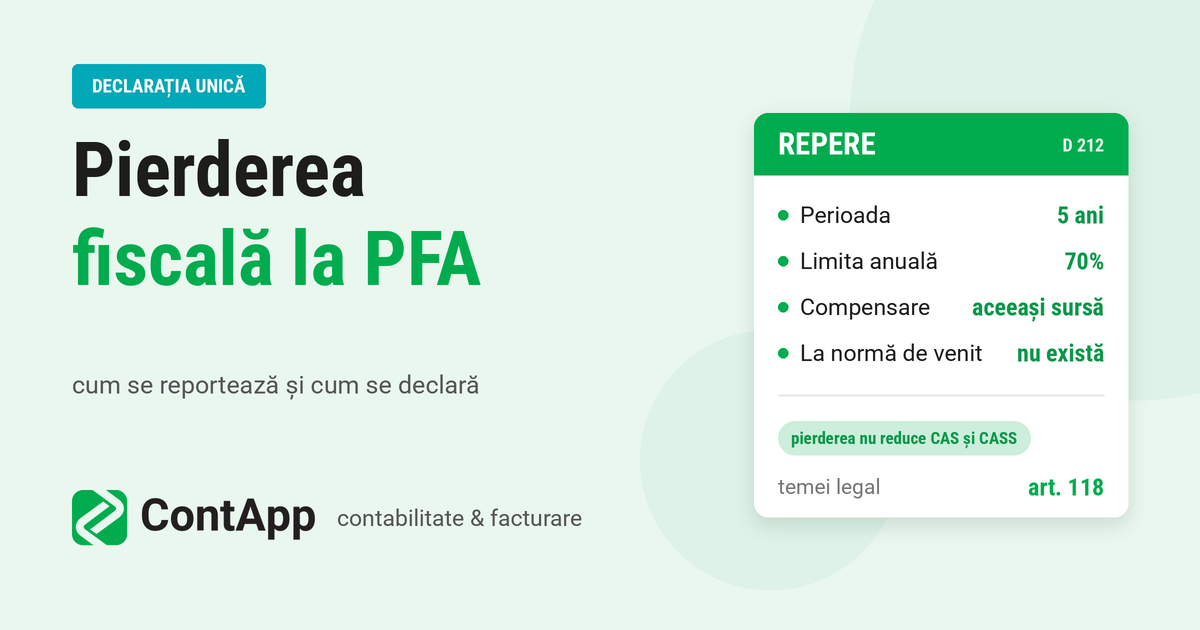
Dacă cheltuielile deductibile depășesc venitul brut încasat, rezultatul este pierdere fiscală. Ea nu se pierde: se reportează și se compensează cu venituri viitoare din aceeași sursă.
- Pierderea se compensează în limita a 70% din veniturile nete anuale obținute din aceeași sursă, în următorii 5 ani fiscali consecutivi. Limita de 70% se aplică pierderilor înregistrate începând cu anul 2024.
- Reportul se face cronologic, în funcție de vechimea pierderii.
- Dreptul la report este personal și netransmisibil.
- Pierderea rămasă necompensată după expirarea celor 5 ani devine pierdere definitivă.
- Regula nu se aplică veniturilor pentru care impozitul este final, cum sunt cele impuse cu normă de venit.
- Pierderile din surse aflate în străinătate se compensează cu venituri de aceeași natură și sursă, realizate în străinătate, pe fiecare țară.
Important! În pierderea fiscală nu se includ cheltuielile cu contribuțiile sociale, CAS și CASS. Ele se deduc separat, la stabilirea venitului impozabil, nu prin Registrul de Evidență Fiscală.
Exemplu cu pierderi din anii anteriori
O persoană fizică realizează venituri din trei activități independente, toate impuse în sistem real. Pentru veniturile realizate în 2026, situația este:
- Fabricare de mobilier: pierdere fiscală de 45.000 lei în 2025, venit net de 60.000 lei în 2026;
- Dulgherie și tâmplărie: pierdere de 12.000 lei în 2026;
- Lăcătușerie: venit net de 30.000 lei în 2026.
a) Venitul net recalculat, pe fiecare sursă
La mobilier, pierderea de 45.000 lei se compensează doar în limita a 70% din venitul net al aceleiași surse: 70% × 60.000 = 42.000 lei. Venitul net recalculat este 60.000 − 42.000 = 18.000 lei, iar diferența de 3.000 lei rămâne de reportat în anii următori.
La lăcătușerie nu există pierderi de reportat, deci venitul net recalculat rămâne 30.000 lei. Pierderea din dulgherie nu se scade din celelalte surse — se reportează și se va compensa doar cu venituri viitoare din dulgherie.
| Pas | Calcul | Rezultat |
|---|---|---|
| Venit net recalculat, total | 18.000 + 30.000 | 48.000 lei |
| CAS | 48.000 este sub 12 salarii minime (48.600 lei) | 0 lei |
| CASS datorată | venitul depășește 6 salarii: 48.000 × 10% | 4.800 lei |
| CASS deductibilă | coincide cu cea datorată, fiind peste plafonul minim | 4.800 lei |
| Venit net impozabil | 48.000 − 4.800 | 43.200 lei |
| Impozit pe venit | 43.200 × 10% | 4.320 lei |
De reportat în anii următori rămân 12.000 lei din dulgherie și 3.000 lei din mobilier. Comparația cu exemplul medicului arată diferența: acolo venitul net era sub plafonul de 6 salarii, deci o parte din CASS nu s-a putut deduce. Aici venitul depășește plafonul, deci CASS se deduce integral.
Declarația Unică are, la capitolul I, rubrica pentru raportarea pierderilor necompensate din anii anteriori.
Ce nu este deductibil, niciodată
- Impozitul pe venit, dobânzile și penalitățile de întârziere la obligațiile fiscale — în nicio perioadă și în nicio situație.
- Diferența de CASS datorată până la nivelul a 6 salarii minime, atunci când venitul net este sub plafon.
- Partea care depășește limita legală, la cheltuielile deductibile parțial, și cheltuielile nedeductibile integral.
Veniturile din activități independente realizate de persoanele fizice cu handicap grav sau accentuat sunt scutite de impozitul pe venit. Obligația de a completa Registrul de Evidență Fiscală rămâne.
TVA și calculul impozitului
Încasările și plățile se înregistrează în Registrul-jurnal la valoarea lor integrală, inclusiv TVA. Ce se întâmplă mai departe depinde de statutul tău de TVA.
Dacă nu ești plătitor de TVA, iei în calcul valoarea integrală, cu TVA inclus. O factură de servicii de 150 lei cu TVA înseamnă cheltuială deductibilă de 150 lei.
Dacă ești plătitor de TVA în România, la calculul impozitului pe venit contează doar valoarea fără TVA, de o parte și de alta. Ții în plus jurnalul de cumpărări și jurnalul de vânzări. La cota standard de 21%:
- Cheltuieli: factură de servicii de 150 lei cu TVA inclus → valoare servicii 123,97 lei, TVA deductibil 26,03 lei. Cheltuiala deductibilă este 123,97 lei.
- Venituri: factură emisă și încasată de 5.800 lei cu TVA inclus → venit brut 4.793,39 lei, TVA colectat 1.006,61 lei.
Pentru mecanismul complet, cu avantajele și dezavantajele înregistrării în scopuri de TVA, vezi articolul despre plafonul de scutire și regimul de TVA.
Întrebări frecvente
Am avut venit zero sau pierdere. Ce datorez?
Nu datorezi CAS, pentru că venitul net este sub plafonul de 12 salarii minime, și nu datorezi CASS obligatoriu. Nu ești însă asigurat la sănătate pe baza acestui venit, așa că te poți asigura opțional la nivelul a 6 salarii minime, adică 2.430 lei. Impozit nu datorezi, iar pierderea fiscală se reportează și se compensează din veniturile nete din anii următori.
Sunt salariat și am PFA. Cum se schimbă calculul?
Datorezi CAS doar dacă venitul net din activitatea independentă a depășit 48.600 lei; salariul nu se cumulează cu acest venit pentru plafon. Datorezi CASS de 10% din venitul net realizat, iar dacă venitul net este sub 24.300 lei nu datorezi diferența până la plafonul minim, pentru că la locul de muncă s-a reținut CASS la un nivel de cel puțin 6 salarii minime. Impozitul este 10% din venitul net rămas după scăderea contribuțiilor deductibile.
Sunt pensionar. Ce datorez?
Nu datorezi CAS, indiferent de nivelul venitului din activitatea independentă, pentru că pensionarii sunt exceptati. Datorezi CASS de 10% din venitul net realizat, oricare ar fi el, fără diferența până la plafonul de 6 salarii minime: pensionarii au intrat la excepții prin Legea 141/2025, începând cu veniturile realizate în 2025. Impozitul este 10% din venitul net rămas după scăderea CASS.
CAS opțional este deductibil?
Codul fiscal permite deducerea contribuției de asigurări sociale datorate la stabilirea venitului impozabil. Odată ce ai optat pentru CAS și ai declarat-o, contribuția devine datorată, iar pe această interpretare CAS opțional se deduce. În practică există administrații fiscale care refuză deducerea. Dacă ești în această situație, cere un punct de vedere scris de la administrația fiscală de care aparții.
CAS-ul e mai mare decât venitul net. Ce se întâmplă cu pierderea?
Nu există o limitare a opțiunii pentru CAS din acest motiv: poți opta chiar dacă rezultatul devine pierdere. Pierderea fiscală anuală se reportează și se compensează din veniturile nete din anii următori, în ordinea în care a apărut. Pierderea nu reduce baza de calcul a CASS: la determinarea bazei anuale a contribuției de sănătate nu se iau în considerare pierderile fiscale.