

Cuprins
Ce este Registrul de Evidență Fiscală
Registrul de Evidență Fiscală (REF) este cel mai important document care trebuie completat pentru finalizarea contabilității în partidă simplă la o PFA, Întreprindere Individuală sau la Profesiile Liberale.
În REF se evidențiază venitul net obținut, în baza căruia se stabilește obligația de a plăti contribuții sociale și se calculează impozitul pe venit. Scopul lui este înscrierea informațiilor care stau la baza determinării venitului net sau a pierderii nete anuale, cuprinse în Declarația Unică.
Nu se poate completa corect Declarația Unică dacă nu este completat REF-ul. Registrul de evidență fiscală este primul document solicitat de inspecția fiscală pentru verificare.
REF-ul este obligatoriu atât pentru activitățile independente impuse în sistem real, cât și pentru cele impuse cu normă de venit. Activitățile impuse cu norme de venit completează doar partea de încasări a registrului, pe fiecare sursă de venit.
REF nu este același lucru cu Registrul-jurnal de încasări și plăți
Este confuzia cea mai frecventă și merită lămurită înainte de orice altceva. Sunt două documente diferite, cu roluri diferite, iar unul nu îl înlocuiește pe celălalt — ai nevoie de amândouă.
| Registrul-jurnal de încasări și plăți (RJIP) | Registrul de Evidență Fiscală (REF) | |
|---|---|---|
| Ce conține | toate încasările și plățile, operațiune cu operațiune | calculul venitului net anual: total venituri, total cheltuieli deductibile |
| Când se completează | pe parcursul anului, cronologic | o dată pe an, înainte de depunerea Declarației Unice |
| Cum tratează o cheltuială | o înregistrează integral, așa cum a fost plătită | o înregistrează doar cu partea deductibilă |
| Rol | evidența operațiunilor | document justificativ pentru Declarația Unică |
Pe scurt: în Registrul-jurnal înregistrezi ce s-a întâmplat, iar în REF stabilești ce se impozitează. Din totalul plăților din RJIP trebuie să stabilești care cheltuieli sunt deductibile și care nu — abia rezultatul acelui filtru intră în REF. Toate registrele unui PFA, puse unul lângă altul, sunt comparate în ghidul despre registrele obligatorii la PFA, iar facturile emise și primite se urmăresc separat, în jurnalul de vânzări și jurnalul de cumpărări.
Cine are obligația să îl completeze
Persoanele fizice care desfășoară activități independente, indiferent de forma de organizare — PFA, PFI, ÎI, ÎF, profesii liberale — au obligația de a completa acest registru, conform următoarelor reglementări:
- Contribuabilii pentru care venitul net anual se stabilește în sistem real, în baza datelor din contabilitate, au obligația să completeze Registrul de evidență fiscală. În această categorie intră și persoanele fizice cu handicap grav sau accentuat, care sunt scutite de plata impozitului pe venitul net obținut din activități independente.
- Contribuabilii care realizează venituri din activități independente pentru care venitul net anual se stabilește pe baza normelor de venit au obligația să completeze în Registrul de evidență fiscală numai partea referitoare la venituri.
- Contribuabilii care realizează venituri din drepturi de proprietate intelectuală pot completa în registru numai partea referitoare la venituri sau își pot îndeplini obligațiile declarative direct pe baza documentelor emise de plătitorul de venit. Cei care au optat pentru stabilirea impozitului ca impozit final nu au obligația de completare a registrului.
Baza legală. Art. 68 alin. (8) din Codul fiscal: „Contribuabilii pentru care determinarea venitului anual se efectuează în sistem real au obligația să completeze Registrul de evidență fiscală, în vederea stabilirii venitului net anual.” Regulile de completare sunt date de Ordinul nr. 3254/2017.
Regulile de completare
Conform Ordinului nr. 3254/2017 din 19 decembrie 2017, la art. 3:
- (1) Registrul de evidență fiscală se completează anual cu totalul veniturilor și totalul cheltuielilor efectuate în scopul realizării acestora, în anul curent, pentru întreaga perioadă de activitate desfășurată în anul fiscal precedent, până la data depunerii Declarației privind venitul realizat din România, dar nu mai târziu de termenul de depunere stabilit de lege.
- (2) Registrul de evidență fiscală se completează astfel încât să permită identificarea și controlul operațiunilor efectuate pentru determinarea venitului net anual sau a pierderii nete anuale, care să corespundă cu cea cuprinsă în Declarația privind venitul realizat din România sau în Declarația anuală de venit pentru asocierile fără personalitate juridică și entități supuse regimului transparenței fiscale, după caz, și în orice altă declarație rectificativă depusă ulterior.
Și mai jos, la art. 5:
- (1) Cheltuielile deductibile anual se evidențiază în Registrul de evidență fiscală, după caz, în funcție de natura acestora, pe fiecare sursă din fiecare categorie de venit, astfel încât să corespundă cu cele înscrise în Declarația privind venitul realizat din România sau în Declarația anuală de venit pentru asocierile fără personalitate juridică și entități supuse regimului transparenței fiscale, după caz.
Partea de venituri
- Registrul se completează anual cu totalul veniturilor și totalul cheltuielilor efectuate în scopul realizării acestora, pentru întreaga perioadă de activitate din anul fiscal precedent, până la data depunerii Declarației Unice, dar nu mai târziu de termenul stabilit de lege.
- Se ține, după caz, pe fiecare sursă de venit din cadrul fiecărei categorii de venit, astfel încât venitul brut și cheltuielile deductibile determinate anual să corespundă cu cele înscrise în declarație.
- Dacă ai mai multe surse de venit, evidența se ține pe fiecare sursă în cadrul aceluiași registru.
- Detalierea elementelor de calcul se face în funcție de necesitățile proprii și de specificul activității.
- Înregistrarea venitului brut anual se efectuează în funcție de natura activității, pe fiecare sursă din cadrul fiecărei categorii de venit.
- Constituie venit brut anual totalul veniturilor în bani și în natură realizate într-un an fiscal; lista se regăsește în Codul fiscal. Evaluarea veniturilor în natură se face la prețul pieței sau la prețul stabilit prin expertiză, în funcție de locul și data primirii lor.
- TVA colectată din livrările de bunuri și servicii nu reprezintă venit și nu se înregistrează în registru.
Ce intră în venitul brut și ce nu intră
Venitul net anual se determină pe baza datelor din contabilitate, ca diferență între venitul brut și cheltuielile deductibile efectuate în scopul realizării de venituri. În cazul activităților independente, venitul brut cuprinde, conform art. 68 din Codul fiscal:
- sumele încasate și echivalentul în lei al veniturilor în natură din desfășurarea activității;
- veniturile sub formă de dobânzi din creanțe comerciale sau din alte creanțe utilizate în legătură cu o activitate independentă;
- câștigurile din transferul activelor din patrimoniul afacerii, utilizate într-o activitate independentă, exclusiv contravaloarea bunurilor din patrimoniul personal afectate exercitării activității, rămase la încetarea activității;
- veniturile din angajamentul de a nu desfășura o activitate independentă sau de a nu concura cu o altă persoană;
- veniturile din anularea sau scutirea unor datorii de plată apărute în legătură cu o activitate independentă;
- veniturile înregistrate de casele de marcat cu memorie fiscală, instalate ca aparate de taxat pe autovehiculele de transport persoane sau bunuri în regim de taxi.
Nu sunt considerate venituri brute:
- aporturile sau echivalentul în lei al aporturilor în natură făcute la începerea unei activități sau în cursul desfășurării acesteia;
- sumele primite sub formă de credite bancare sau de împrumuturi de la persoane fizice sau juridice;
- sumele primite ca despăgubiri;
- sumele sau bunurile primite sub formă de sponsorizări, mecenat sau donații.
Important! Un aport de capital sau un credit bancar nu sunt venituri. Trec prin cont, deci apar în Registrul-jurnal de încasări și plăți, cu o categorie fiscală separată, dar nu ajung în Registrul de evidență fiscală: nu sunt venit impozabil.
Partea de cheltuieli
- Cheltuielile deductibile anual se evidențiază în funcție de natura lor, pe fiecare sursă din fiecare categorie de venit, astfel încât să corespundă cu cele înscrise în declarație.
- Constituie cheltuieli deductibile cele efectuate în scopul desfășurării activității și care îndeplinesc condițiile generale prevăzute de Codul fiscal.
- Nu se înregistrează în registru partea care depășește limita prevăzută de lege la cheltuielile deductibile parțial și nici cheltuielile nedeductibile integral, așa cum sunt definite de Codul fiscal.
- Nu se înregistrează cheltuielile reprezentând contribuții sociale obligatorii, indiferent dacă activitatea se desfășoară individual sau într-o formă de asociere.
- TVA dedusă din achiziția de bunuri și servicii nu reprezintă cheltuială și nu se înregistrează în registru.
Ce nu se scade din venitul brut
Următoarele nu sunt cheltuieli deductibile, chiar dacă banii au ieșit din cont:
- sumele sau bunurile utilizate pentru uzul personal ori al familiei;
- impozitul pe venit datorat;
- donațiile de orice fel, precum și sponsorizarea și mecenatul — nedeductibile la calculul venitului impozabil începând cu 2024;
- amenzile, confiscările, dobânzile și penalitățile de întârziere datorate potrivit prevederilor legale, altele decât cele plătite conform clauzelor din contractele comerciale;
- ratele aferente creditelor angajate — se deduce numai dobânda, nu rata de capital;
- cheltuielile de achiziționare sau de fabricare a bunurilor și a drepturilor amortizabile din Registrul-inventar — se deduce amortizarea;
- cheltuielile cu amortizarea bunurilor din patrimoniul personal afectate exercitării activității;
- cheltuielile privind bunurile constatate lipsă din gestiune sau degradate și neimputabile, dacă inventarul nu e acoperit de o poliță de asigurare;
- costul de achiziție al aparatelor de marcat electronice fiscale — prevederea privind deducerea prin Declarația Unică a fost abrogată începând cu 2024.
Regula de partajare: o cheltuială efectuată atât pentru activitate, cât și în scop personal este deductibilă numai pentru partea aferentă activității.
CAS și CASS: se deduc prin Declarația Unică, nu în registru
Aceasta e cea mai frecventă greșeală de înregistrare. CAS și CASS nu sunt cheltuieli ale activității. Sunt obligații ale persoanei fizice: se declară și se plătesc pe CNP-ul titularului, prin Declarația Unică, nu de PFA. De aceea nu se înregistrează în contabilitatea activității și nu intră niciodată în REF ca cheltuială. Deducerea lor are loc numai prin Declarația Unică, la stabilirea venitului net anual impozabil (art. 118 din Codul fiscal). Impozitul pe venit urmează aceeași regulă de înregistrare, dar nu se deduce deloc.
Dacă le plătești din contul activității. Plata apare pe extrasul contului bancar al PFA-ului, deci o treci în Registrul-jurnal de încasări și plăți ca cheltuială nedeductibilă sau ca utilizare a venitului net de către titular. În REF nu ajunge. Cel mai simplu e să plătești contribuțiile și impozitul din contul personal, pe CNP.
Pe perioade: pentru anii fiscali 2018–2023, CASS nu era deductibilă. Începând cu anul fiscal 2024, CASS redevine deductibilă la calculul venitului net — dar tot prin Declarația Unică, nu ca cheltuială în registru.
Deducerea are o limită: nivelul CAS și al CASS deductibile nu poate depăși nivelul venitului net anual recalculat. Altfel spus, contribuțiile nu pot genera pierdere fiscală. Iar dacă ai mai multe surse de venit, partea deductibilă se stabilește proporțional cu ponderea venitului net determinat în sistem real în totalul veniturilor.
Două precizări care se rătăcesc des: CAS plătit pe baza unui contract de asigurare facultativ încheiat personal cu Casa de Pensii nu este deductibil la calculul venitului net din activități independente; și contribuțiile la sisteme proprii de asigurări sociale ori contribuțiile profesionale obligatorii datorate organizațiilor profesionale sunt altceva — acelea sunt cheltuieli ale activității. Mecanica completă a deducerii, cu exemple numerice, e în calculul impozitului pe venit în sistem real, iar plafoanele sunt în articolul despre contribuția de sănătate (CASS).
Plată sau amortizare: pragul de intrare al mijloacelor fixe
Nu tot ce plătești se deduce în anul plății. Un bun cu durată de utilizare mai mare de un an și valoare de intrare peste plafonul legal este mijloc fix: nu se deduce plata, se deduce amortizarea, eșalonat. Sub plafon, bunul e obiect de inventar și se deduce integral la plată.
| Perioada | Valoarea minimă de intrare a mijloacelor fixe |
|---|---|
| până în 2026 | 2.500 lei |
| începând cu 2026 | 5.000 lei |
Pentru bunurile care intră la amortizare se întocmesc Fișa mijlocului fix și Fișa pentru operațiuni diverse, iar bunul se înscrie în Registrul-inventar. Detaliile de calcul sunt în articolul despre amortizarea mijloacelor fixe, cu un exemplu pe laptop, telefon și tabletă. Cazurile speciale — plata în tranșe și leasingul — sunt tratate în achiziția în rate și în înregistrarea leasingului.
Capcana dublei deduceri. Dacă un bun a intrat la amortizare, plata lui rămâne în Registrul-jurnal ca operațiune nedeductibilă, iar în REF intră doar cheltuiala cu amortizarea anuală. Dacă o treci și pe cheltuieli deductibile, deduci același bun de două ori — este exact eroarea pe care o caută o inspecție fiscală într-un registru ținut manual.
Termenul de completare
REF-ul trebuie completat cu veniturile obținute în anul precedent înainte de depunerea Declarației Unice. Termenul de depunere a declarației este 25 mai al anului următor celui în care ai realizat venitul, deci registrul trebuie să fie gata cel târziu la acea dată.
Dacă depui o declarație rectificativă, registrul se actualizează astfel încât să corespundă cu ea.
Formatul și păstrarea registrului
Poți ține Registrul de evidență fiscală în formă scrisă sau electronică, cu respectarea modelului și conținutului prevăzute de ordin. Nu trebuie să cumperi nimic de la administrațiile ANAF.
Se întocmește într-un singur exemplar, fără a se lăsa rânduri libere, completându-se câte o filă pentru fiecare sursă din cadrul fiecărei categorii de venit. Se păstrează la domiciliul fiscal al contribuabilului sau la sediul asocierii, fie pe hârtie, fie în format electronic.
Cum îl generează ContApp automat
Stabilirea cheltuielilor deductibile este etapa cea mai importantă a completării REF și nu e ușor de făcut: cere cunoașterea Codului fiscal și experiență contabilă. Exact aici greșesc cei mai mulți.
Programul de contabilitate ContApp aplică singur procentul de deductibilitate pe fiecare plată, conform articolului 68 din Codul fiscal, și completează Registrul de Evidență Fiscală din încasările și plățile tale, gata înainte de Declarația Unică.
Creezi în aplicație articolele conform documentului justificativ și alegi una dintre categoriile fiscale de mai jos. Aplicația calculează automat procentul de deductibilitate și generează registrul.
| Venituri din activitate | 100% impozabile |
| Subvenții și ajutoare de stat | 100% neimpozabile |
| Încasări din transferuri și aporturi | 100% neimpozabile |
| Alte venituri neimpozabile | 100% neimpozabile |
| Cheltuieli integral deductibile | 100% deductibile |
| Cheltuieli integral nedeductibile | 100% nedeductibile |
| Cheltuieli cu impozitul pe venit, amenzi, dobânzi și penalități de întârziere | 100% nedeductibile |
| Plăți din transferuri și restituiri de aporturi | 100% nedeductibile |
| Contribuții de asigurări sociale — perioada 2016–2026 | 100% nedeductibile |
| Achiziție obiecte de inventar | 100% deductibile |
| Achiziție de imobilizări | 100% nedeductibile la data plății — se calculează amortizare pe perioada de utilizare |
| Cotizații la asociații profesionale | deductibile în limita a 4.000 euro pe an |
| Cheltuieli cu pensie privată pilon 3 | deductibile în limita a 400 euro pe an |
| Cheltuieli cu asigurări medicale private | deductibile în limita a 400 euro pe an |
| Cheltuieli cu autoturismul | 50% deductibile |
| Cheltuieli cu bursa privată | 5% deductibile din baza de calcul |
| Cheltuieli de protocol | 2% deductibile din baza de calcul |
| Cheltuieli cu investițiile personale | deductibile în limita a 400 euro pe an |
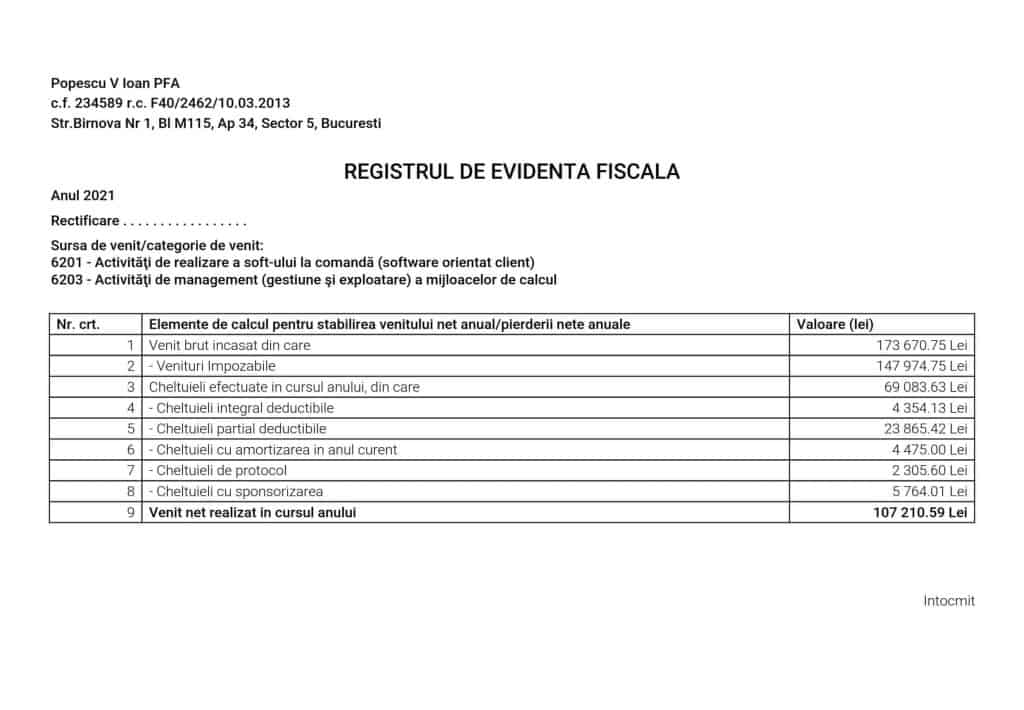
Exemplul de mai sus este generat global, pentru două activități economice pe care s-au înregistrat încasări și plăți în cursul anului. Cum arată registrul într-un an fiscal complet, de la prima încasare până la suma de plată, vezi în exemplul de calcul al taxelor PFA pentru 2026. În cazul unei inspecții fiscale, registrul se poate genera separat pentru fiecare activitate desfășurată.
Registrul și Declarația Unică. Conform legii, registrul este documentul justificativ care stă la baza întocmirii declarației. În el se evidențiază calculul venitului net pentru anul fiscal recent încheiat, conform reglementărilor în vigoare la data realizării venitului.
Este primul document verificat de inspectorii ANAF pentru a stabili corectitudinea Declarației Unice. Controlul fiscal poate duce la eliminarea unor cheltuieli considerate nedeductibile, la corectarea venitului net, la încadrarea contribuabilului ca plătitor de contribuții, la recalcularea impozitului și, în consecință, la dobânzi, penalități și eventual amenzi.
Întrebări frecvente
Chiar este obligatoriu pentru PFA?
Da. Obligația este prevăzută la art. 68 alin. (8) din Codul fiscal pentru toți contribuabilii care determină venitul anual în sistem real, iar cei impuși cu normă de venit completează partea de venituri. Nu este un registru rezervat societăților comerciale.
Se depune la ANAF?
Nu. Nu se depune nicăieri și nu se înregistrează la ANAF. Se păstrează la domiciliul tău fiscal și se prezintă la cerere, în caz de inspecție fiscală.
De unde cumpăr registrul?
De nicăieri. Nu este un formular tipizat și nu se cumpără de la ANAF. Formatul este specificat în Ordinul 3254/2017 și poate fi completat într-un fișier Excel sau generat automat de un program de contabilitate.
Am deschis PFA anul acesta. Când îl completez?
În anul următor, înainte de a depune Declarația Unică pentru veniturile din acest an. Registrul se completează anual, după încheierea anului fiscal, nu pe parcursul lui — pe parcursul anului înregistrezi operațiunile în Registrul-jurnal de încasări și plăți.
De ce TVA se trece în Registrul-jurnal, dar nu în REF?
Pentru că cele două registre răspund la întrebări diferite. Registrul-jurnal înregistrează mișcarea reală de bani, deci suma plătită efectiv, cu TVA inclus. REF-ul stabilește baza impozabilă, iar pentru un plătitor de TVA taxa nu este nici venit, nici cheltuială — se recuperează sau se plătește separat, prin decont. Dacă nu ești plătitor de TVA, problema nu apare: TVA-ul de pe factură face parte din costul bunului și intră în ambele registre.








16 comentarii
2 noiembrie 2025 at 7:15
10 iulie 2018 at 11:06
10 iulie 2018 at 14:44
18 mai 2018 at 15:12
18 mai 2018 at 14:56
10 martie 2018 at 13:44
16 martie 2018 at 18:25
21 ianuarie 2018 at 16:23
21 ianuarie 2018 at 16:22
19 ianuarie 2018 at 21:24
18 ianuarie 2018 at 18:20
17 ianuarie 2018 at 9:14
10 ianuarie 2018 at 20:32