

Cuprins
Termenii de mai jos apar în tot ghidul, în declarații și în discuțiile cu ANAF. Sunt grupați pe teme, iar fiecare are ancoră proprie, ca să poată fi legat direct din orice articol. Ordinea din grupul „Venituri și cheltuieli” urmează lanțul de calcul, de la factura emisă până la impozitul de plată.
Forme de organizare
PF — persoană fizică
Persoană fizică care obține venituri din diferite surse, fără a avea o formă de înregistrare la ANAF sau la Registrul Comerțului. Este obligată să depună Declarația Unică și să plătească impozit și contribuții sociale, dar nu are obligația de a conduce evidență contabilă.
Activitate independentă
O persoană fizică care a înregistrat la Registrul Comerțului sau la ANAF o activitate economică, sub una dintre formele: PFI, PFA, II, IF sau profesie liberală. Pentru aceste activități evidența contabilă în partidă simplă este obligatorie.
PFA, PFI, II și IF
PFA — persoană fizică autorizată, înregistrată la Registrul Comerțului și la ANAF. PFI — persoană fizică independentă, înregistrată numai la ANAF. II — întreprindere individuală, și IF — întreprindere familială, ambele înregistrate la Registrul Comerțului și la ANAF.
Profesii liberale
Activități reglementate prin legi speciale, înregistrate la organizația profesională din care fac parte și la ANAF. Nu pot fi impuse la normă de venit niciodată. Lista profesiilor liberale este aici.
| Convenție de scriere. În tot acest ghid și pe contapp.ro, prin termenul PFA ne referim la toate formele de organizare ale unei activități economice care aplică contabilitatea în partidă simplă: PFA, PFI, II, IF și profesiile liberale. |
Venituri și cheltuieli
Cei șase termeni de mai jos formează un lanț: fiecare se obține din cel dinainte, iar fiecare are documentul în care se regăsește.
| Etapa | Cum se obține | Unde se regăsește |
|---|---|---|
| Venit facturat | totalul facturilor emise în anul respectiv | Jurnalul de vânzări |
| Venit brut încasat | partea încasată efectiv, în numerar sau prin bancă | Registrul-jurnal de încasări și plăți |
| Venit net | venit brut încasat minus cheltuieli deductibile | Registrul de Evidență Fiscală |
| Venit net recalculat | venit net minus pierderea fiscală reportată | Declarația Unică, subsecțiunea I.1.1.B |
| Venit net impozabil | venit net recalculat minus CAS și CASS deductibile | Declarația Unică, secțiunea I.4 |
| Impozit pe venit | 10% din venitul net impozabil | Declarația Unică, secțiunea I.4 |
Venit facturat
Totalul veniturilor facturate în cursul unui an fiscal, indiferent dacă au fost încasate sau nu. Nu este baza de calcul pentru nicio obligație fiscală la contabilitatea în partidă simplă, dar se urmărește în Jurnalul de vânzări.
Venit brut încasat
Partea de venit încasată efectiv în numerar sau prin bancă în cursul unui an fiscal, inclusiv încasările din facturi emise în anii anteriori. Este suma care se raportează la plafonul de 25.000 de euro pentru trecerea de la normă de venit la sistem real. Se înregistrează în Registrul-jurnal de încasări și plăți.
Cheltuială deductibilă
O plată de bunuri sau servicii care poate fi scăzută din venitul încasat, reducând astfel venitul net. Trebuie să fie efectuată în scopul activității și justificată cu document. Unele cheltuieli sunt deductibile integral, altele parțial sau în limita unui plafon — vezi înregistrarea veniturilor și cheltuielilor în sistem real.
Cheltuială nedeductibilă
O plată care, potrivit Codului fiscal, nu se poate scădea din venitul încasat. Se înregistrează în contabilitate, dar nu influențează venitul net și, prin el, nici impozitul sau contribuțiile.
Cotă forfetară de cheltuieli
Un procent fix de cheltuieli, dedus din venitul brut fără nicio legătură cu cheltuielile efectiv făcute și fără document justificativ. Se aplică la chirii și arendă (20%), la drepturile de proprietate intelectuală (40%) și la închirierea în scop turistic (30%, din 2026). Vezi cotele de impozit, pe categorie de venit.
Venit net
Venitul brut încasat minus cheltuielile deductibile. Este venitul în funcție de care se stabilesc contribuțiile sociale datorate, iar la CASS este chiar baza de calcul. Se urmărește în Registrul de Evidență Fiscală.
Pierdere fiscală
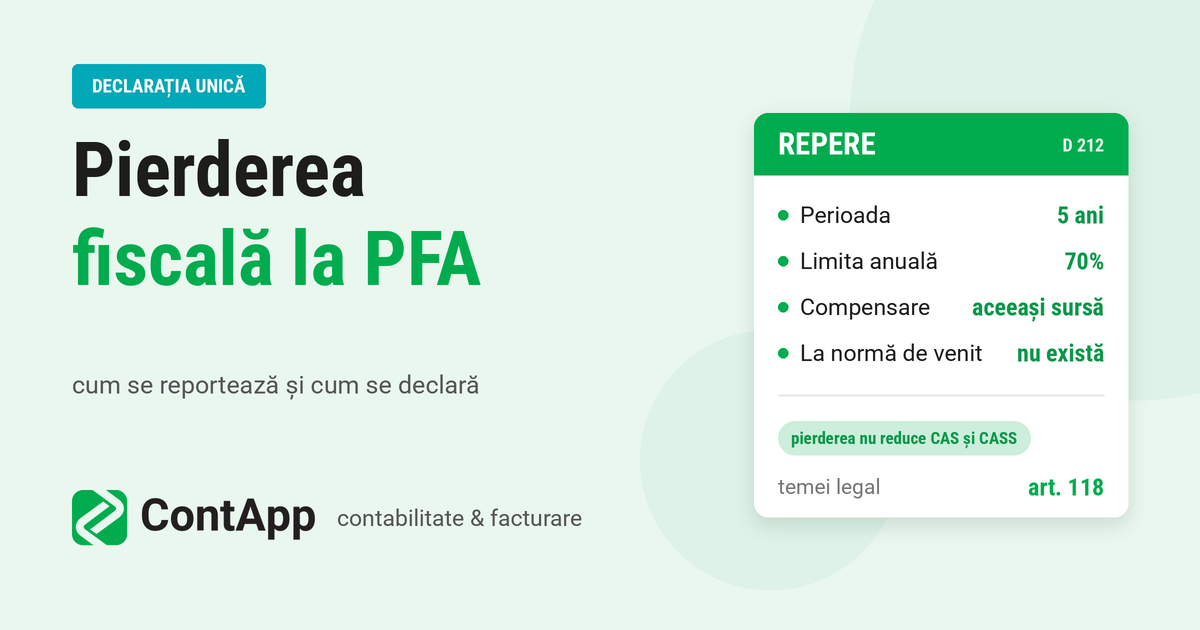
Diferența pozitivă dintre cheltuielile deductibile și venitul încasat, adică situația în care cheltuielile deductibile depășesc venitul. Nu se pierde: se reportează în anii următori, cu limite proprii — vezi articolul despre pierderea fiscală la PFA.
Venit net recalculat
Venitul net din care s-a scăzut pierderea fiscală reportată din anii anteriori. Reportarea se face pe 5 ani fiscali consecutivi, în limita a 70% din venitul net anual și numai din aceeași sursă de venit. Se completează în Declarația Unică, subsecțiunea I.1.1.B. Detaliile, cu procedura pe rânduri, sunt în articolul despre pierderea fiscală.
Venit net impozabil
Venitul asupra căruia se aplică cota de impozit. La activitățile independente impuse în sistem real: venitul net recalculat minus CAS și CASS deductibile. CASS este deductibilă începând cu anul fiscal 2024, în limita venitului net realizat; pentru perioada 2018–2023 nu era. Se completează în Declarația Unică, secțiunea I.4 — vezi calculul impozitului în sistem real.
Normă de venit
O valoare fixă, stabilită anual pe județe și pe un număr limitat de activități. Norma este venitul net impozabil: veniturile și cheltuielile reale nu o influențează, iar impozitul de 10% aplicat asupra ei este final. Vezi lista activităților impozitate cu norme de venit, normele pentru anul curent și calculul impozitului la normă de venit.
Impozit final
Un impozit care închide obligația pentru venitul respectiv: nu se mai recalculează, nu se mai regularizează la finalul anului și nu se diminuează cu alte cheltuieli sau contribuții. Este cazul impozitului la normă de venit, al celui pe închirierea în scop turistic și al celor reținute la sursă.
Document justificativ
Documentul care atestă o operațiune și fără care ea nu se poate înregistra în contabilitate: factură, bon fiscal, chitanță, extras de cont, ordin de deplasare. O cheltuială fără document justificativ este nedeductibilă, chiar dacă a fost făcută în scopul activității.
Contribuții și plafoane
CAS și CASS
CAS — contribuția de asigurări sociale, adică contribuția pentru pensie. CASS — contribuția de asigurări sociale de sănătate, adică asigurarea publică de sănătate. Se datorează în funcție de nivelul venitului, raportat la plafoane. Valorile anului curent sunt în articolul cu plafoanele fiscale și în articolul despre taxele PFA; cazurile în care nu se datorează, în articolul despre excepțiile de la plata CAS și CASS.
CASS opțională
Contribuția de sănătate pe care o poți plăti din proprie inițiativă atunci când nu ai obligația legală, ca să fii asigurat. Se declară la capitolul II din Declarația Unică — singurul lucru pentru care a mai rămas acel capitol după 2025. Vezi articolul despre CASS opțional.
Bază de calcul
Valoarea la care se aplică o cotă de contribuție sau de impozit. Nu este întotdeauna venitul: la CAS, baza este o sumă aleasă de contribuabil, care nu poate fi mai mică decât plafonul aplicabil; la CASS, baza este venitul net realizat sau norma de venit, între un minim și un maxim.
Plafon
O valoare-limită exprimată de obicei ca număr de salarii minime brute pe economie, de la care apare sau dispare o obligație. Un plafon poate fi prag de intrare (de la el datorezi contribuția), bază minimă de calcul (sub el nu poți declara mai puțin) sau limită maximă (peste el baza nu mai crește). Confuzia dintre aceste trei roluri este cea mai frecventă greșeală la completarea declarației.
Salariul minim brut de referință
Salariul minim brut pe economie folosit la calculul plafoanelor pentru un an fiscal. Este cel în vigoare la 1 ianuarie al anului respectiv; o majorare intervenită în cursul anului nu schimbă plafoanele acelui an. Valoarea folosită pentru anul curent este în articolul cu plafoanele fiscale.
Registre și documente
Registrul-jurnal de încasări și plăți
Registrul în care se înregistrează cronologic încasările și plățile activității. Este documentul de bază al contabilității în partidă simplă și sursa venitului brut încasat. Vezi registrele obligatorii în contabilitatea PFA.
Registrul de Evidență Fiscală
Registrul în care se stabilește venitul net impozabil, pornind de la încasări și cheltuieli. Se completează înainte de depunerea Declarației Unice. La normă de venit se completează doar partea de venituri. Vezi cum se completează Registrul de Evidență Fiscală.
Registrul-inventar
Registrul în care se înscriu bunurile din patrimoniul activității, la valoarea de intrare. Este obligatoriu la impunerea în sistem real.
Mijloc fix și obiect de inventar
Un bun de folosință îndelungată este mijloc fix dacă valoarea lui de intrare depășește pragul stabilit prin lege, și obiect de inventar dacă nu îl depășește. Diferența schimbă modul de deducere: obiectul de inventar se deduce integral la plată, mijlocul fix se amortizează. Pragul în vigoare este în articolul cu plafoanele fiscale.
Amortizare
Deducerea eșalonată a valorii unui mijloc fix, pe durata normală de utilizare din Catalogul mijloacelor fixe. În fiecare an se deduce o cotă, nu toată valoarea. Un exemplu complet este în articolul despre amortizarea unui laptop.
Formulare și proceduri ANAF
SPV — Spațiul Privat Virtual
Serviciul online al ANAF prin care comunici cu administrația fiscală. Există în două variante: SPV pe CNP, accesat cu email și parolă, folosit pentru Declarația Unică, și SPV pe CUI sau CIF, accesat cu semnătură digitală, folosit pentru facturi și pentru declarațiile fiscale ale activității. Vezi ghidul SPV.
Declarația Unică — formularul 212
Formularul prin care persoana fizică declară veniturile realizate și stabilește singură impozitul și contribuțiile datorate. Este singurul formular pentru toate categoriile de venit ale unei persoane fizice. Vezi ghidul Declarației Unice.
Estimarea și definitivarea veniturilor (2018–2024)
Două operațiuni care nu se mai fac începând cu 2025. Până în 2024, estimarea era obligația de a raporta la capitolul II venitul net pe care urma să îl realizezi în anul în curs, iar definitivarea era declararea, în anul următor, a valorii exact realizate. Din 2025 nu se mai estimează nimic: venitul realizat se declară o singură dată, după încheierea anului fiscal. Termenii rămân utili doar dacă verifici sau corectezi o declarație depusă pentru anii 2018–2024.
Declarație rectificativă
O declarație prin care corectezi datele unui venit deja declarat. Ca să poți rectifica un venit, el trebuie mai întâi să fi fost declarat. Ce se bifează, până când se poate depune și ce se întâmplă cu diferența de plată sunt în articolul despre Declarația Unică rectificativă.
DIA, DIPA și DACC
DIA — decizie de impunere anuală. DIPA — decizie de impunere privind plățile anticipate. DACC — decizie referitoare la obligațiile fiscale accesorii, adică dobânzi și penalități de întârziere. Pentru veniturile realizate declarate prin autoimpunere, ANAF nu mai emite decizie de impunere; DACC poate însă apărea oricând, dacă plata a întârziat.
An fiscal
Anul calendaristic pentru care se determină venitul și obligațiile fiscale. La persoanele fizice coincide întotdeauna cu anul calendaristic. Regula care contează: se aplică legislația anului în care ai realizat venitul, nu a anului în care depui declarația.
Prescripție fiscală
Perioada după care organul fiscal nu mai poate stabili obligații pentru un an încheiat și după care nici tu nu mai poți depune o rectificativă pentru acel an. Termenele și modul de calcul sunt în articolul despre Declarația Unică rectificativă.
Bonificație
O reducere a obligației de plată, acordată prin lege pentru depunerea sau plata mai devreme de termen. Nu este un drept permanent: se acordă doar în anii în care o lege o prevede expres, cu procentele și condițiile din acea lege.
Alți termeni
Cod CAEN
Codul care identifică activitatea economică autorizată. La activitățile independente el decide dacă poți fi impus la normă de venit sau numai în sistem real, și dacă ai nevoie de autorizări suplimentare.
Rezidență fiscală
Statul în care o persoană datorează impozit pe veniturile obținute oriunde în lume. Rezidența fiscală a plătitorului de venit sau a intermediarului decide, la multe categorii de venit, dacă impozitul se reține la sursă sau îl declari tu.
Plafon de scutire de TVA
Cifra de afaceri anuală până la care o activitate poate rămâne neplătitoare de TVA. La depășire, înregistrarea în scopuri de TVA devine obligatorie. Valoarea în vigoare este în articolul cu plafoanele fiscale.
e-Factura
Sistemul național prin care facturile se transmit către ANAF în format electronic, prin platforma RO e-Factura, în locul transmiterii directe către client.
Note de aplicare
Termenul care cade într-o zi nelucrătoare
Dacă termenul de depunere a unei declarații cade într-o zi nelucrătoare, ultima zi de depunere devine următoarea zi lucrătoare. Exemplu: dacă 25 mai este sâmbătă, duminică sau sărbătoare legală, ultima zi este luni sau prima zi lucrătoare care urmează.
Rotunjirea sumelor datorate bugetului
Impozitele, taxele, contribuțiile și celelalte sume datorate bugetului general consolidat se stabilesc și se reflectă în contabilitate la nivel de leu, fără subdiviziuni: fracțiunile de 50 de bani inclusiv și peste se rotunjesc în plus, cele de până la 49 de bani inclusiv se neglijează. Exemplu: un impozit calculat de 652,45 lei se declară și se plătește 652 de lei; unul de 652,57 lei se declară și se plătește 653 de lei.
Documentele nu se rotunjesc
Regula de rotunjire se aplică numai sumelor datorate bugetului. Sumele de pe facturi, chitanțe, extrase și bonuri se înregistrează exact: o factură de 79,99 lei se plătește 79,99 lei și se înregistrează 79,99 lei.
Cursul de schimb de la data operațiunii
Prin curs de schimb de la data efectuării operațiunii se înțelege cursul pieței valutare comunicat de Banca Națională a României din ultima zi bancară anterioară operațiunii, disponibil ca informație în momentul în care faci operațiunea: încasare, plată sau emitere de document. Exemplu: dacă emiți o factură pe 19 martie, cursul valabil este cel anunțat de BNR pentru 18 martie.
| În ContApp sunt introduse cursurile valutare pentru 32 de monede, cu un istoric care începe din 2005. Aplicația preia automat cursul valabil în ziua operațiunii, la emiterea de facturi și la plățile și încasările în valută. |
Organul fiscal competent
Începând cu 1 ianuarie 2022, organul fiscal competent pentru înregistrarea fiscală este administrația financiară de la domiciliul persoanei fizice. Sediul profesional al activității nu mai contează. Exemplu: dacă domiciliul este în Brașov și sediul profesional al PFA este în București, dosarul fiscal este administrat de ANAF Brașov. Detaliile sunt în articolul despre organul fiscal competent.
Categoriile de venit și sistemele de impunere sunt explicate în capitolul de introducere în fiscalitatea persoanelor fizice, cotele de impozit în articolul despre impozitul datorat de persoanele fizice, iar veniturile care nu se impozitează în articolul despre veniturile neimpozabile.