

Cuprins
Un PFA, o întreprindere individuală sau familială și o profesie liberală țin contabilitatea în partidă simplă cu câteva registre, fiecare cu rolul lui. Unele se completează la fiecare încasare sau plată, altele o dată pe an; unele urmăresc banii, altele facturile. Confuzia dintre ele e sursa celor mai multe greșeli de evidență.
Articolul acesta e harta lor: ce registre ții în funcție de situația ta, ce conține fiecare și cum diferă între ele. Fiecare registru are un ghid dedicat. Regulile generale ale partidei simple — ce e un document justificativ, cum corectezi o eroare — sunt în introducerea în contabilitatea în partidă simplă, iar condițiile de deductibilitate, în lista de cheltuieli deductibile.
Ce registre ții, în funcție de situația ta
| Registrul | Sistem real | Normă de venit |
|---|---|---|
| Registrul-jurnal de încasări și plăți (RJIP) | da | nu e obligatoriu — în ContApp se generează automat |
| Registrul de evidență fiscală (REF) | da | doar partea de venituri |
| Registrul-inventar, cu inventarul anual | da | nu |
| Fișa mijlocului fix | da, dacă ai mijloace fixe | nu |
| Jurnalul de vânzări și jurnalul de cumpărări | da | da |
La normă de venit nu ai obligația de a ține contabilitate în partidă simplă: completezi doar partea de venituri din Registrul de evidență fiscală. Jurnalele de vânzări și de cumpărări rămân obligatorii, pentru că obligația lor vine din regulile de TVA, nu din forma de impozitare.
Dacă ești înregistrat în scopuri de TVA, ții aceleași registre. Diferența e în sume: în RJIP treci suma efectiv încasată sau plătită, cu TVA, iar în REF, sumele fără TVA.
Registrul-jurnal de încasări și plăți
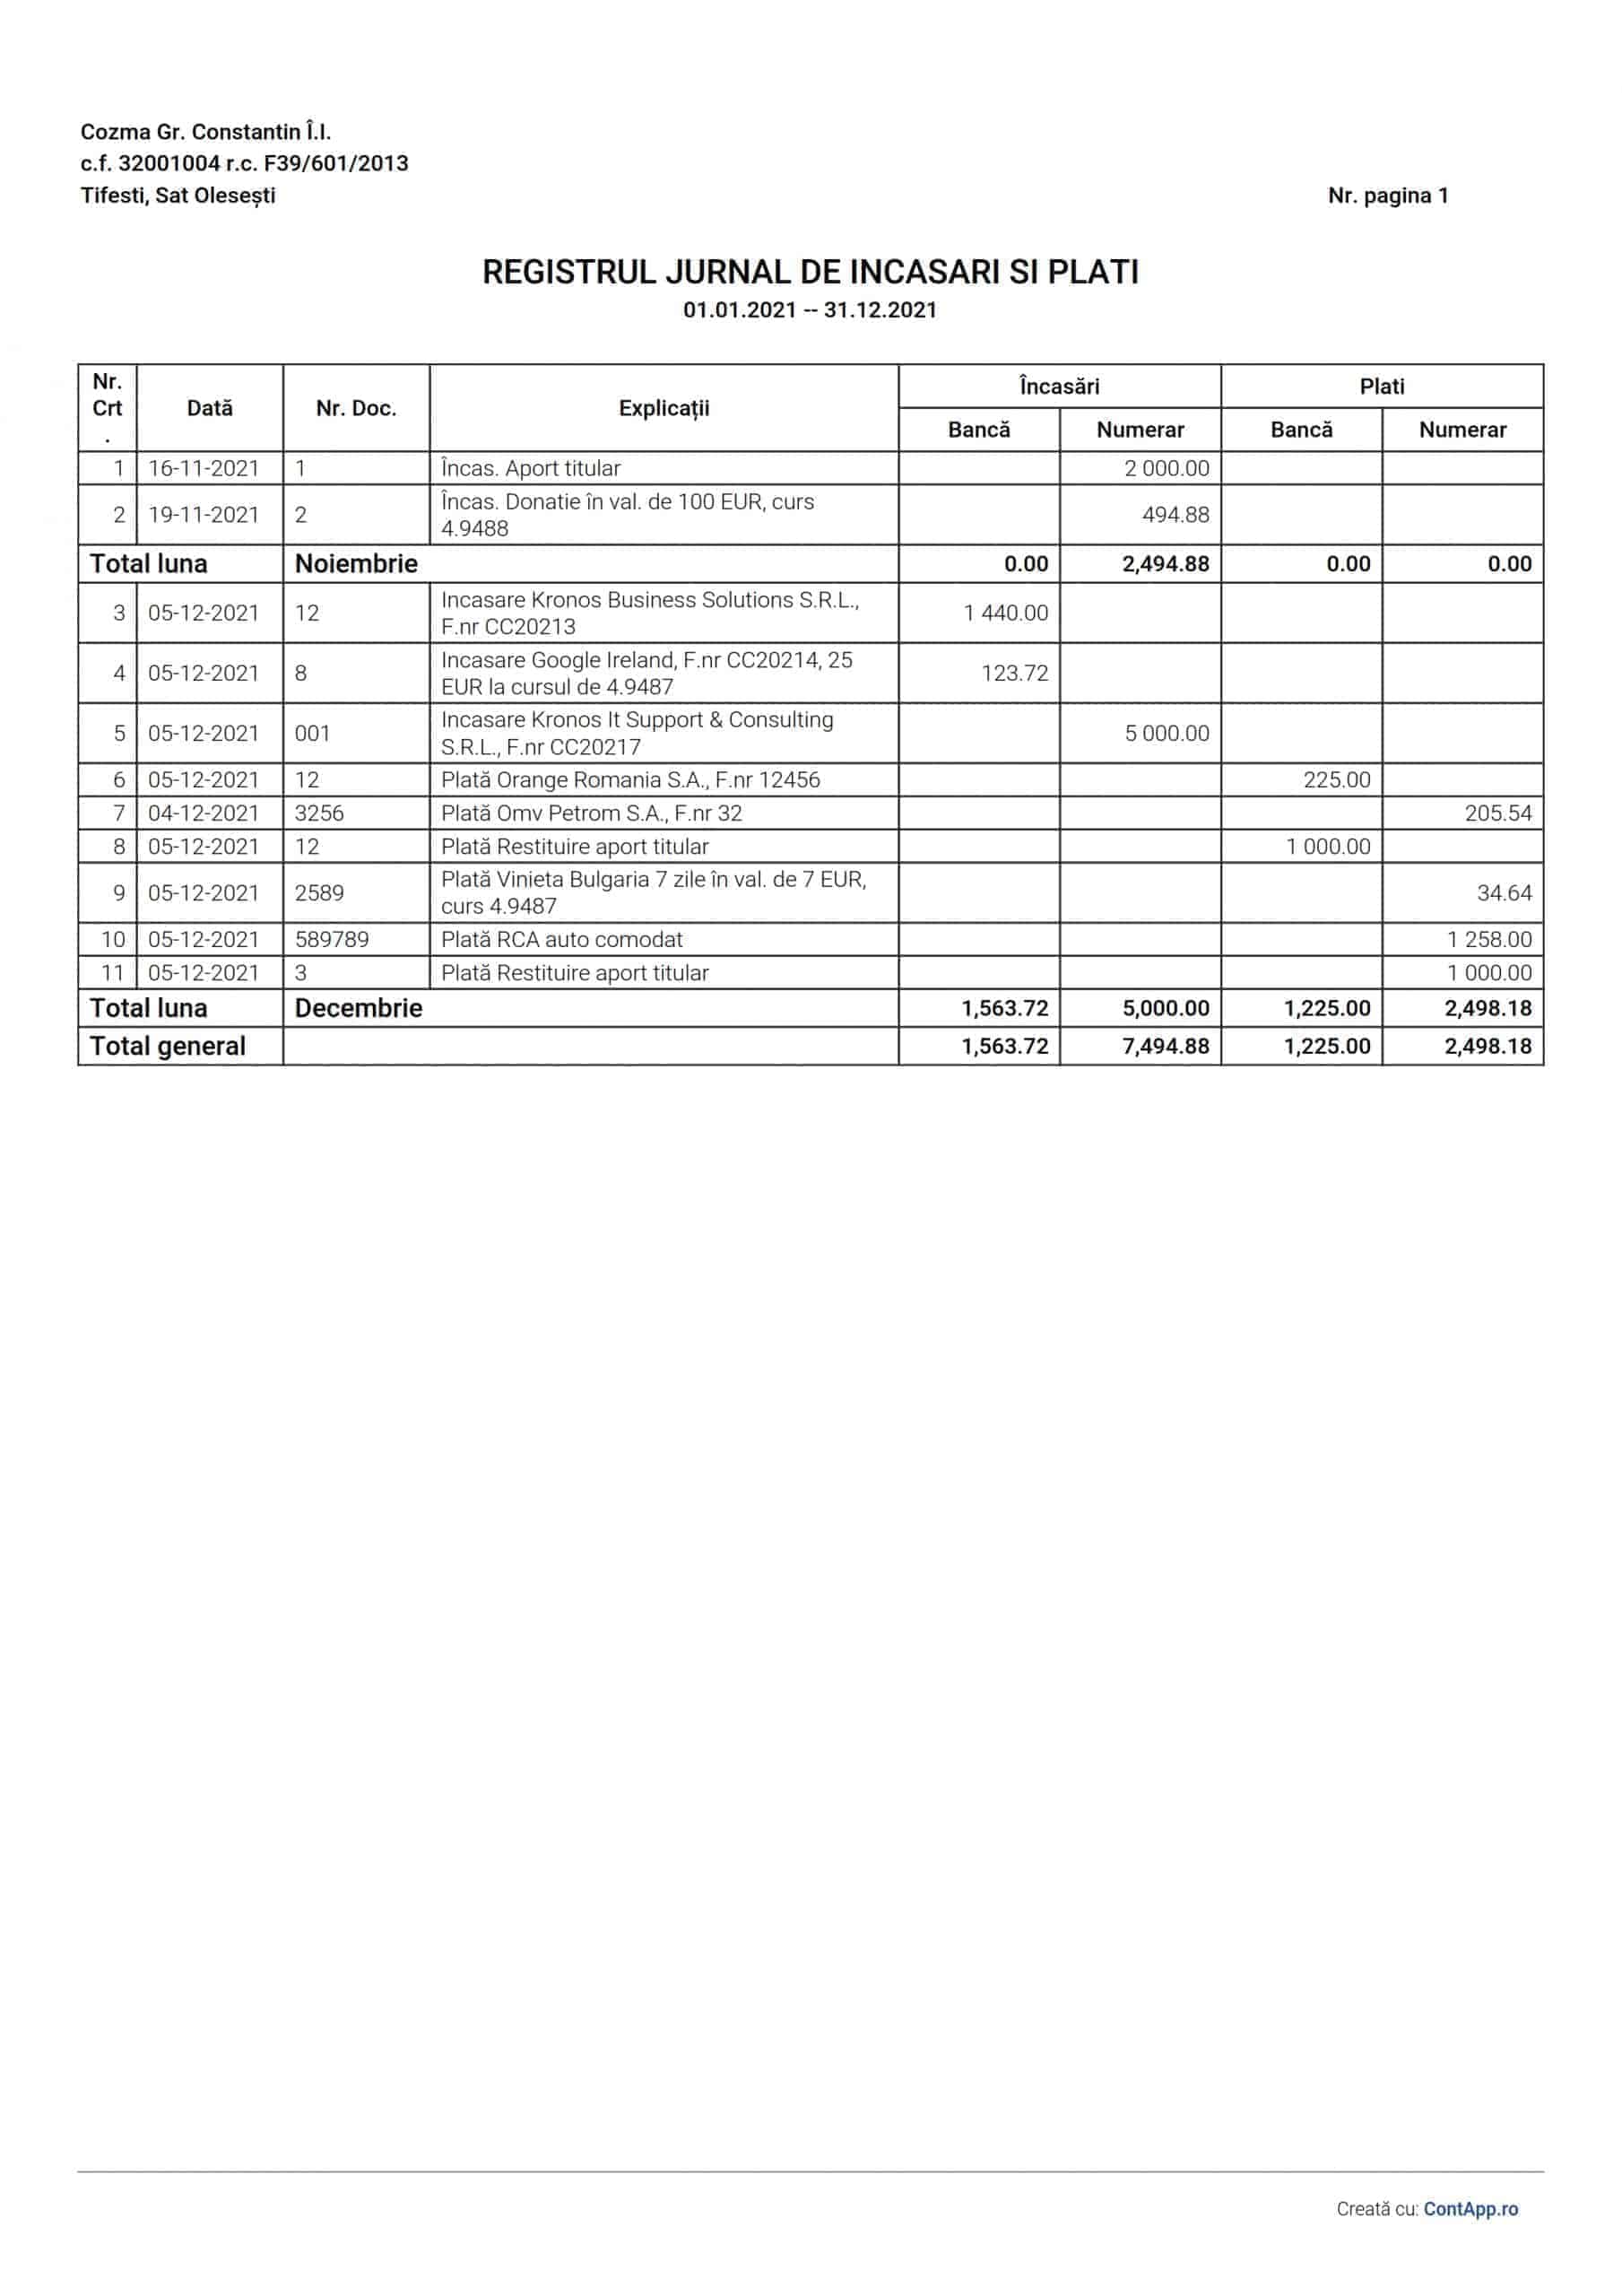
Registrul-jurnal de încasări și plăți (cod 14-1-1/b) înregistrează cronologic toate încasările și plățile activității, în numerar și prin bancă, la data documentului de încasare sau de plată — nu la data facturii. Se ține un singur registru pentru toată activitatea, iar sumele se totalizează lunar.
În el intră și ce nu e venit sau cheltuială: aporturile, transferurile în contul personal, creditele — toate, cu categoria fiscală potrivită. CAS, CASS și impozitul pe venit nu intră: sunt obligații ale titularului, pe CNP. Coloanele, o lună completată ca exemplu și operațiunile speciale sunt în ghidul Registrului-jurnal de încasări și plăți.
Registrul de evidență fiscală
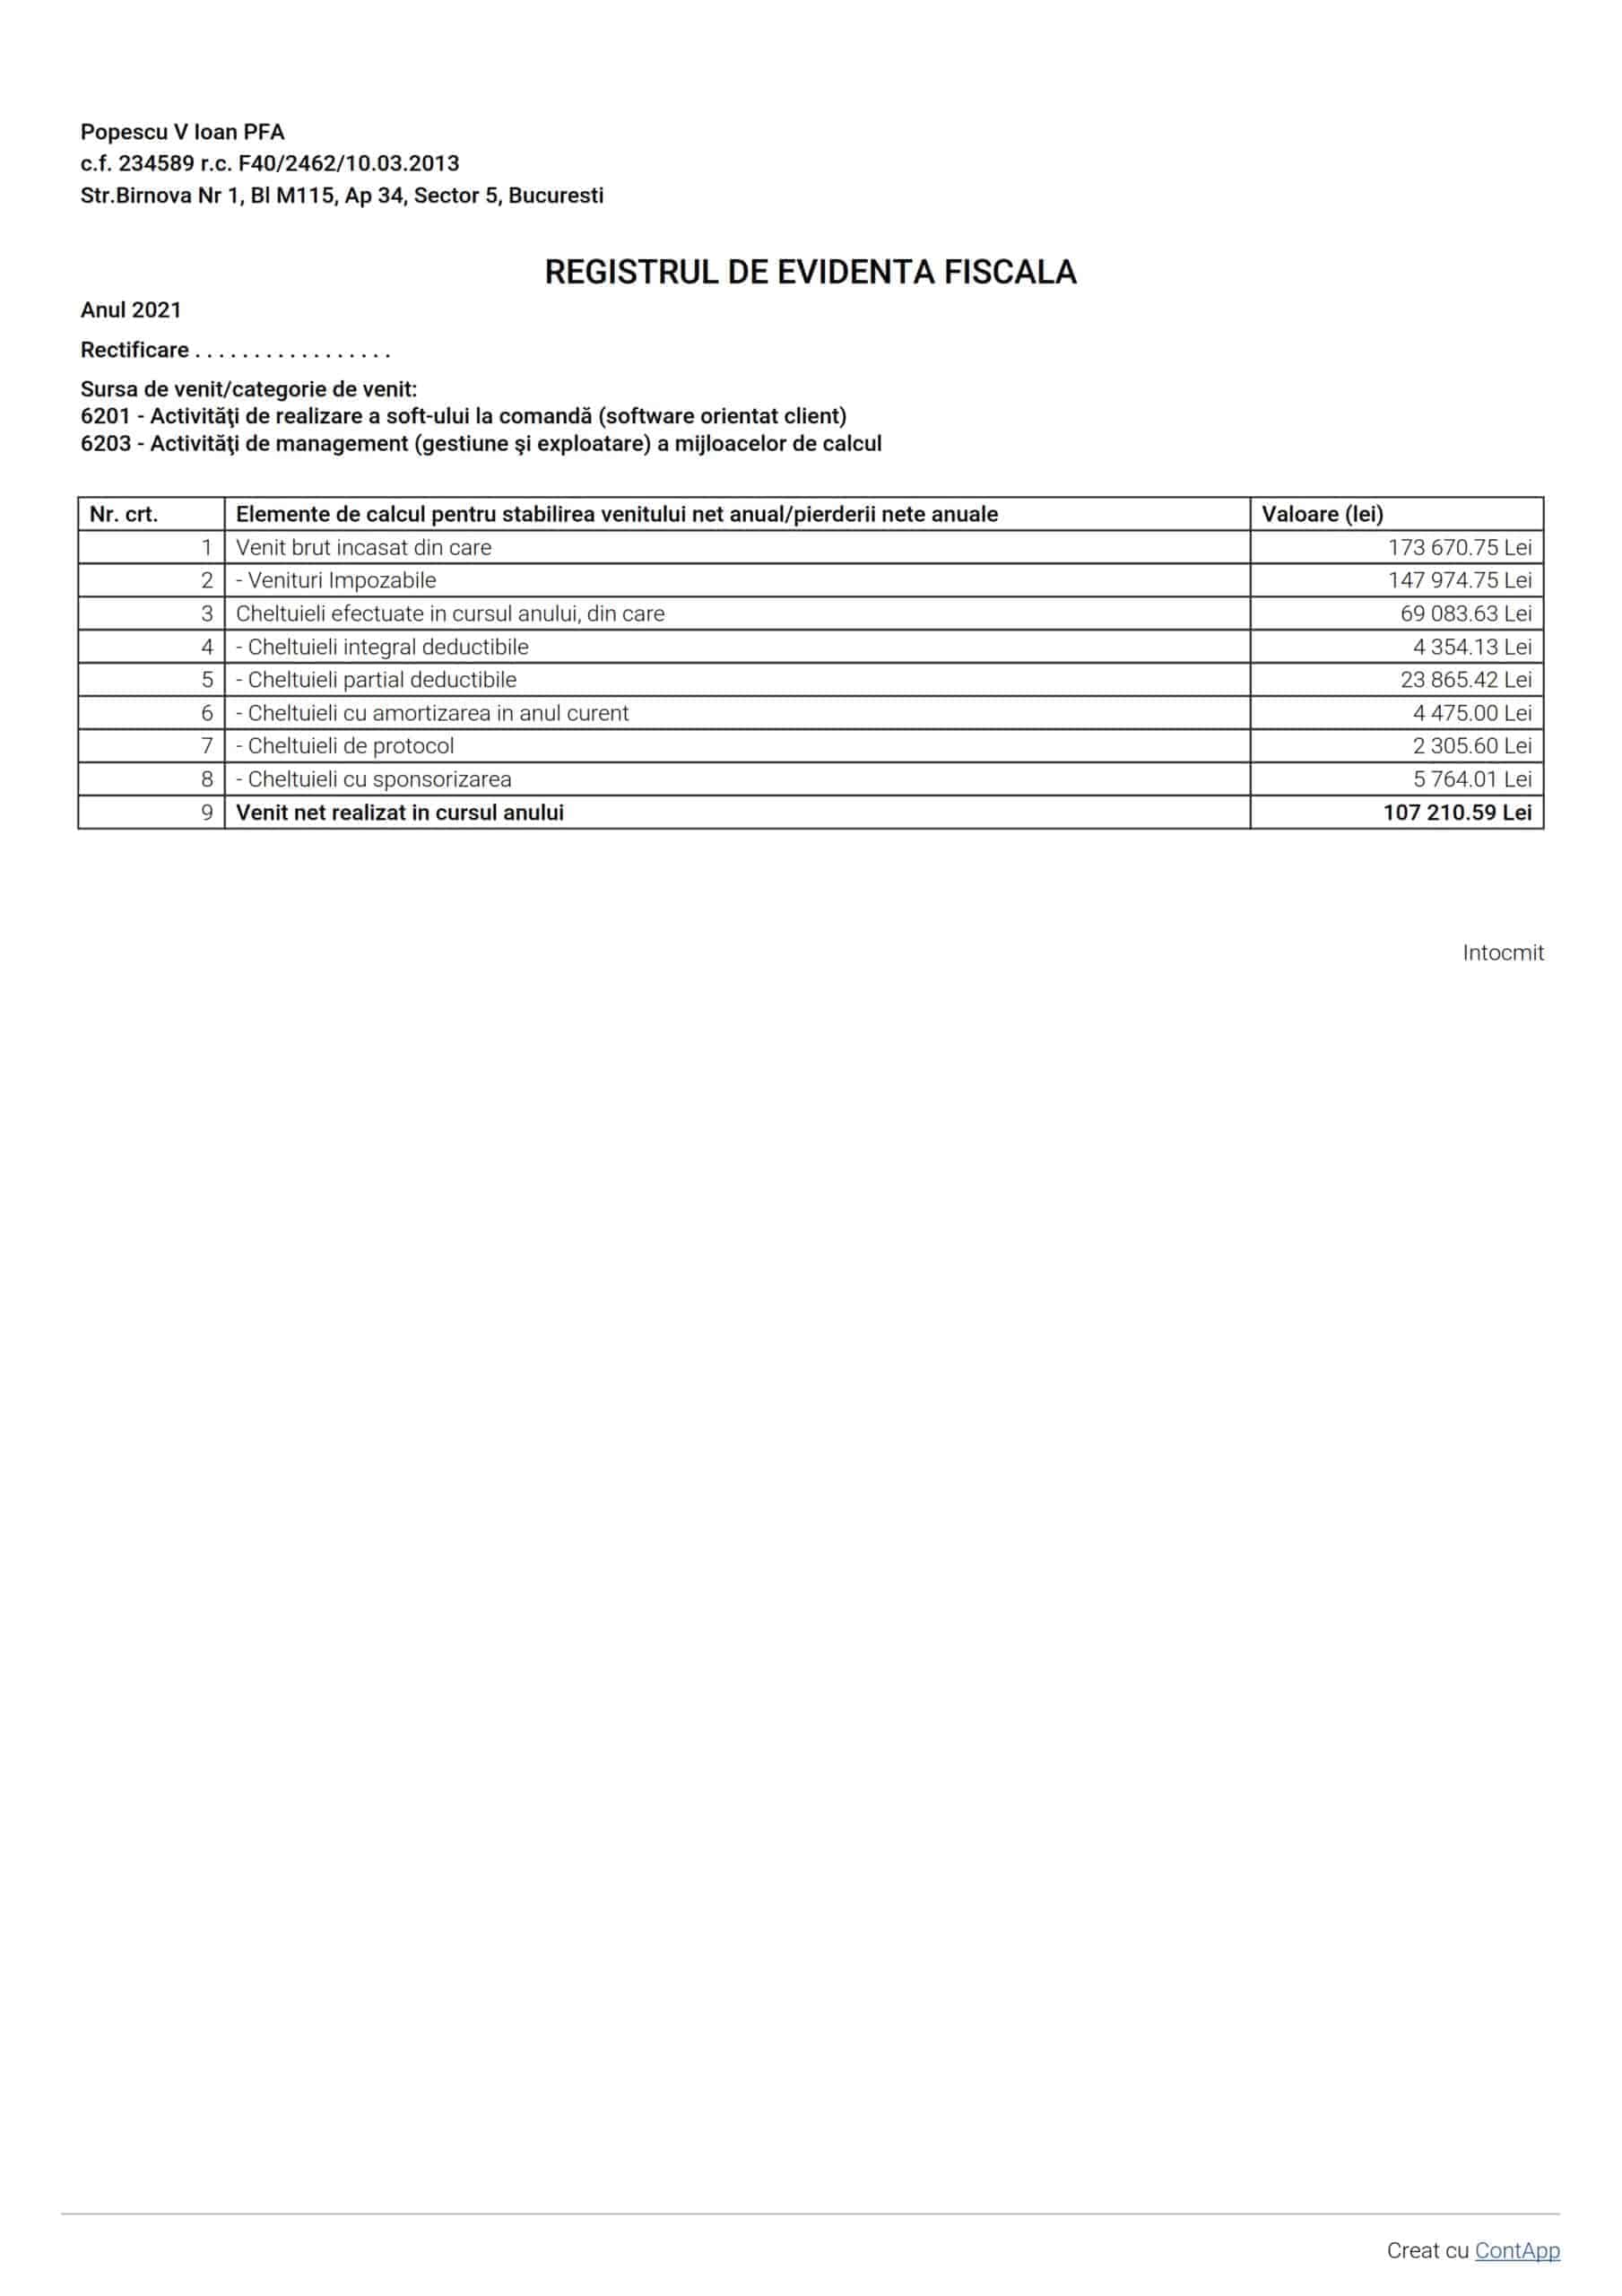
Registrul de evidență fiscală stabilește ce se impozitează: venitul impozabil și numai partea deductibilă a fiecărei cheltuieli, pe categorii. Se completează o dată pe an, după încheierea anului fiscal și înainte de Declarația Unică, și nu se depune nicăieri.
Diferența de rol față de RJIP se reține ușor: în RJIP înregistrezi ce s-a întâmplat, în REF stabilești ce se impozitează. Cum se completează, rând cu rând, e explicat în ghidul Registrului de evidență fiscală.
Registrul-inventar
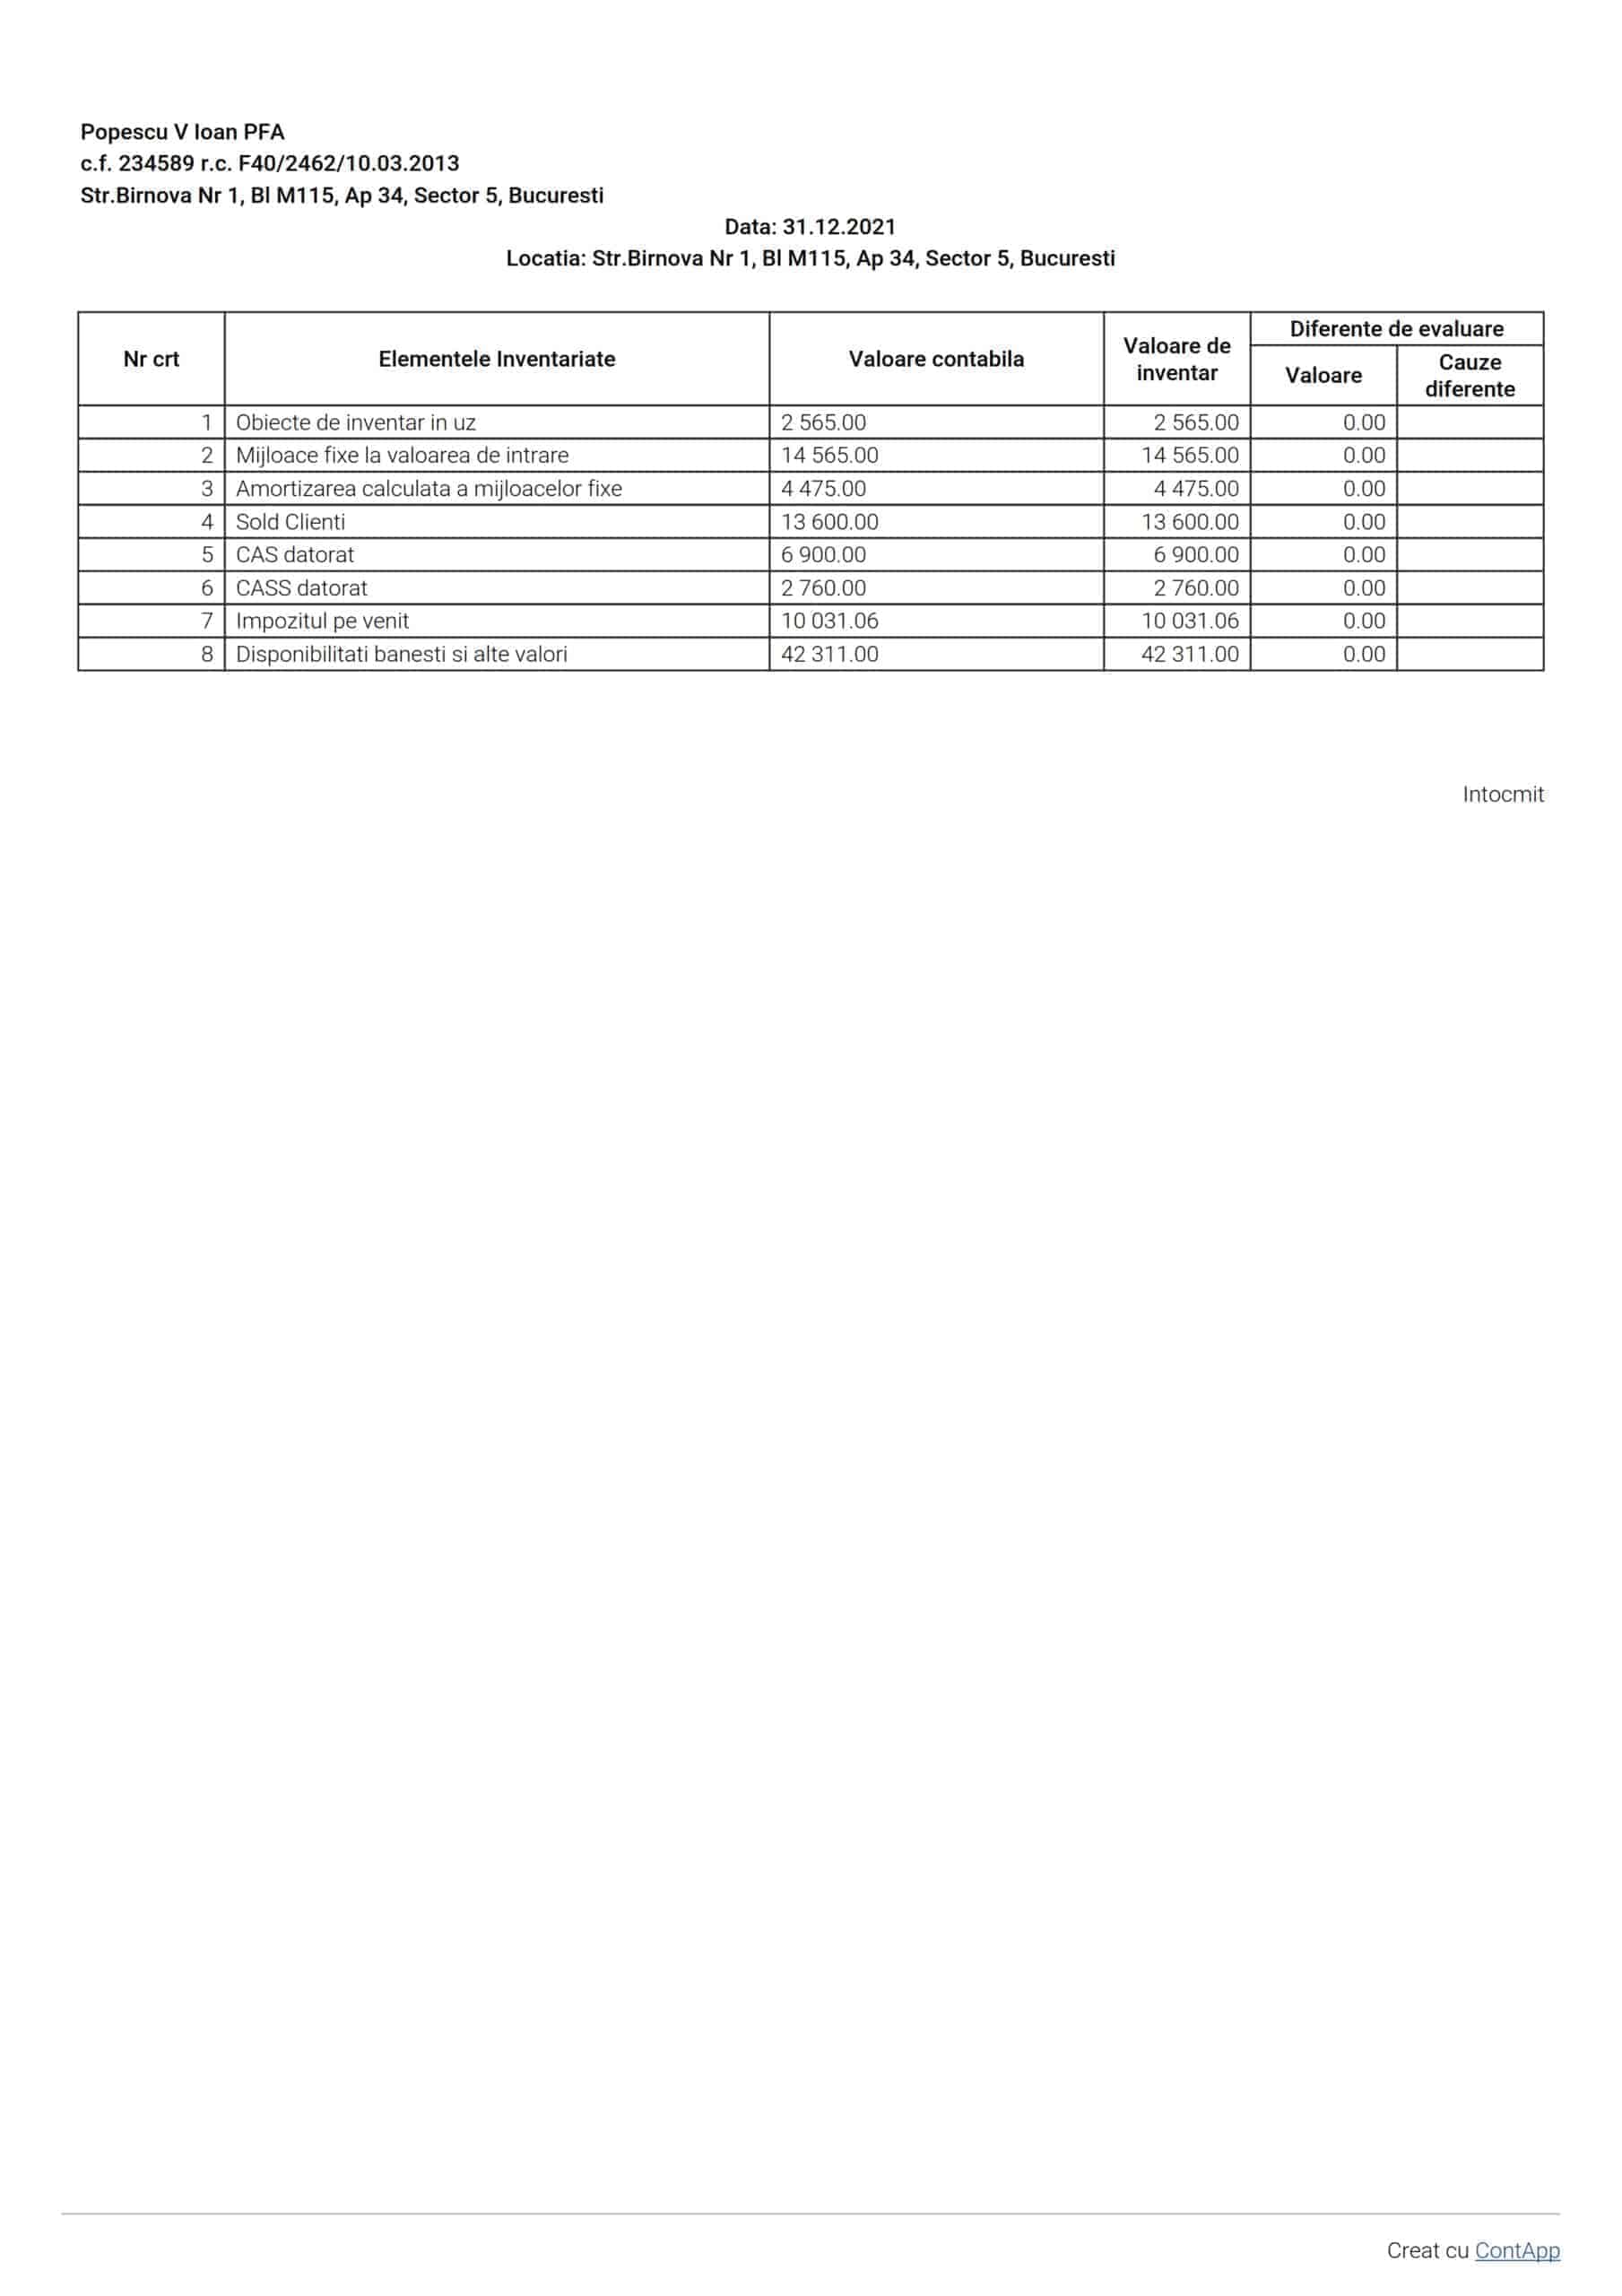
Registrul-inventar (cod 14-1-2/b) cuprinde rezultatul inventarului: mijloacele fixe, obiectele de inventar, stocurile, disponibilitățile, creanțele și datoriile. Îl completezi la începutul activității, la sfârșitul fiecărui an și la încetarea activității. Activitățile impuse la normă de venit nu sunt obligate să facă inventarul.
Documentele inventarului — decizia, listele de inventariere, procesul-verbal — și un exemplu completat, inclusiv pentru un PFA fără bunuri, sunt în ghidul despre inventar și Registrul-inventar.
Jurnalul de vânzări și jurnalul de cumpărări
Jurnalele înregistrează facturile emise și primite, la data facturii, indiferent dacă au fost încasate sau plătite. Se țin indiferent de forma de impozitare și indiferent dacă ești sau nu înregistrat în scopuri de TVA, iar jurnalul de vânzări este singurul registru care îți arată cumulul facturat față de plafonul de scutire de TVA.
Cine le ține, ce completezi și cum se leagă de celelalte registre e explicat în ghidul jurnalelor de vânzări și de cumpărări.
Fișa mijlocului fix și celelalte formulare
Nomenclatorul registrelor și formularelor financiar-contabile folosite în contabilitatea în partidă simplă:
| Denumire | Cod | |
|---|---|---|
| 1. | Registrul-jurnal de încasări și plăți | 14-1-1/b |
| 2. | Registrul-inventar | 14-1-2/b |
| 3. | Fișa mijlocului fix | 14-2-2 |
| 4. | Factura | 14-3-4A |
| 5. | Aviz de însoțire a mărfii | 14-3-6A |
| 6. | Lista de inventariere | 14-3-12 |
| 7. | Chitanța | 14-4-1 |
| 8. | Chitanța pentru operațiuni în valută | 14-4-1/a |
| 9. | Dispoziția de plată/încasare către casierie | 14-4-4 |
| 10. | Statul de salarii | 14-5-1/k |
| 11. | Registrul de evidență fiscală | |
| 12. | Jurnalul de vânzări și jurnalul de cumpărări | |
| 13. | Registrul unic de control |
Fișa mijlocului fix se întocmește pentru fiecare bun care intră la amortizare, adică are o durată de utilizare de peste un an și o valoare de intrare peste 5.000 lei, de la 1 ianuarie 2026. Calculul amortizării e explicat în amortizarea mijloacelor fixe la PFA.
În funcție de nevoi, poți folosi și alte formulare financiar-contabile prevăzute în Normele metodologice aprobate prin Ordinul ministrului economiei și finanțelor nr. 3.512/2008. Formularele tipizate pot fi adaptate — ca format, număr de exemplare sau mod de tipărire — cu condiția să păstreze conținutul de informații al modelului și normele de întocmire. Când folosești un program informatic, registrele se pot adapta nevoilor tale în aceleași condiții.
Diferențe de completare între registre
- Bani sau document. În RJIP și în REF contează încasările și plățile; în Registrul-inventar și în jurnale contează documentul, de regulă factura. O factură pentru un laptop de peste 5.000 lei, încă neplătită, apare în jurnalul de cumpărări și în Registrul-inventar, dar nu și în RJIP.
- Valoarea din document sau partea deductibilă. În RJIP treci toate încasările și plățile, la valoarea din document. În REF treci doar partea deductibilă. Un bon de combustibil de 300 lei intră în RJIP cu 300 lei și ajunge în REF cu 150 lei, dacă autovehiculul nu e folosit exclusiv în activitate.
- Contribuțiile și impozitul. CAS, CASS și impozitul pe venit sunt obligații ale persoanei fizice, declarate și plătite pe CNP prin Declarația Unică: nu se înregistrează în contabilitatea PFA și nu ajung niciodată în REF ca cheltuială. CAS și CASS se deduc prin Declarația Unică. Dacă le plătești din contul activității, plata apare în RJIP ca cheltuială nedeductibilă sau ca utilizare a venitului net de către titular.
- Amortizarea. Cheltuiala cu amortizarea nu apare în RJIP, ci doar în REF. În RJIP apare plata inițială a mijlocului fix, ca operațiune nedeductibilă. Exemplu cu ipoteze: un echipament de 12.000 lei, amortizat liniar în 4 ani — în RJIP notezi plata de 12.000 lei, iar în REF, cheltuiala cu amortizarea de 3.000 lei (12.000 : 4) pentru fiecare an complet de utilizare.
- TVA. Dacă ești înregistrat în scopuri de TVA, în RJIP înregistrezi încasările și plățile inclusiv TVA, iar în REF, sumele fără TVA.
Format, numerotare și păstrare
Registrele pot fi ținute și în format electronic, în Excel sau într-un program dedicat, cu condiția să poată fi listate oricând la cererea inspecției fiscale. De la 1 martie 2015 nu se mai parafează și nu se mai înregistrează la administrația financiară — se numerotează la nivelul contribuabilului. Regula veche e descrisă, ca arhivă, în șnuruirea registrelor.
Registrele și documentele justificative se păstrează 5 ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar. Detaliile sunt în arhivarea documentelor contabile.
Ce registre cere inspecția fiscală
La o inspecție fiscală, registrele se cer împreună cu documentele justificative din perioada verificată, cu decizia de inventariere și procesul-verbal, cu decizia de numerotare a facturilor și cu declarațiile fiscale. Lista completă și perioada verificată sunt în articolul despre inspecția fiscală la activitățile independente.
Registrele generate în ContApp
În ContApp, toate registrele și formularele contabilității în partidă simplă se generează automat din documentele pe care le ai deja în aplicație: RJIP, Registrul de evidență fiscală, Registrul-inventar, jurnalele de vânzări și de cumpărări. Vezi lista completă de documente.
Întrebări frecvente
Ce registre e obligat să țină un PFA în sistem real?
Registrul-jurnal de încasări și plăți, Registrul de evidență fiscală, Registrul-inventar, cu inventarul anual, Fișa mijlocului fix pentru fiecare mijloc fix și jurnalele de vânzări și de cumpărări.
Ce registre ține un PFA impus la normă de venit?
Partea de venituri din Registrul de evidență fiscală și jurnalele de vânzări și de cumpărări. La normă de venit nu ai obligația de a ține contabilitate în partidă simplă, deci Registrul-jurnal de încasări și plăți nu e obligatoriu; în ContApp se generează automat.
Care e diferența dintre Registrul-jurnal de încasări și plăți și Registrul de evidență fiscală?
Registrul-jurnal înregistrează cronologic toate încasările și plățile, la valoarea din document. Registrul de evidență fiscală se completează o dată pe an și cuprinde venitul impozabil și numai partea deductibilă a cheltuielilor.
Registrele se mai parafează la ANAF?
Nu. De la 1 martie 2015 registrele nu se mai parafează și nu se mai înregistrează la administrația financiară, ci se numerotează la nivelul contribuabilului.
Pot ține registrele în format electronic?
Da, în Excel sau într-un program dedicat, cu condiția să le poți lista oricând la cererea inspecției fiscale.
Cât timp păstrez registrele contabile?
5 ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar, împreună cu documentele justificative.


Un comentariu
21 februarie 2024 at 6:32